市場シナリオ
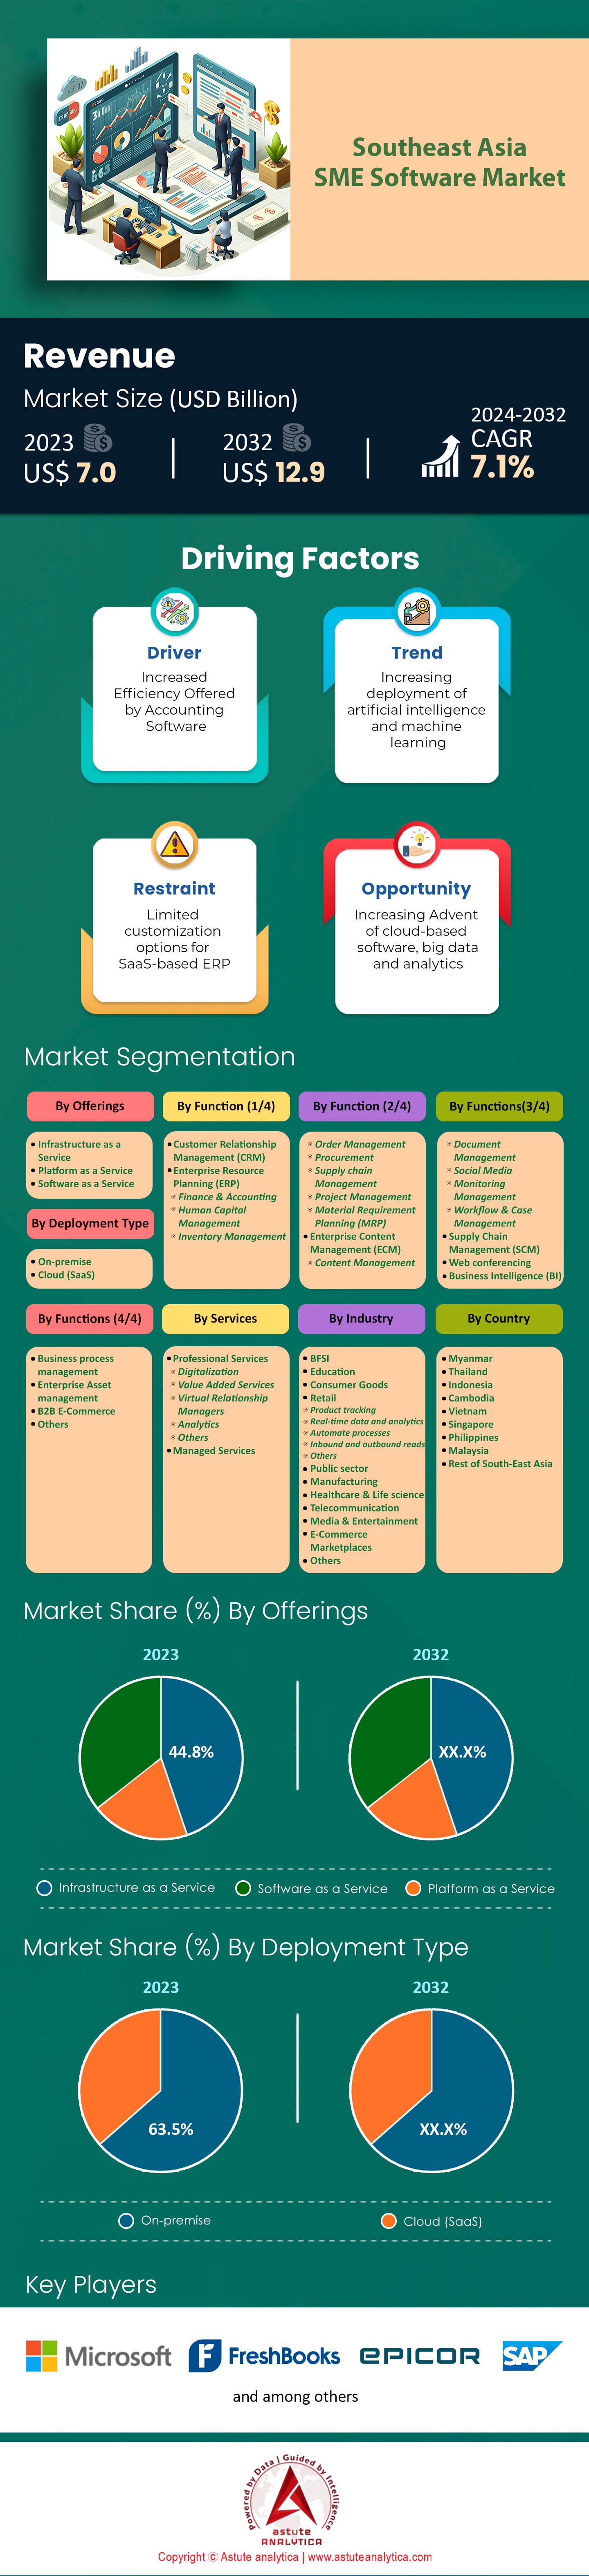
東南アジアの中小企業向けソフトウェア市場は、2023年に70億米ドルと評価され、2024年から2032年の予測期間中に7.1%のCAGRで成長し、2032年までに129億米ドルの市場評価額に達すると予測されています。.
東南アジアでは、急速なデジタルトランスフォーメーションと中小企業によるテクノロジー導入の増加により、中小企業向けソフトウェアの需要が大幅に増加しています。東南アジアには7,000万社以上の中小企業が事業を展開しており、これらの企業は地域経済の基盤を形成し、雇用とGDPに大きく貢献しています。主要な中小企業向けソフトウェアには、会計から顧客関係管理(CRM)まで幅広いソリューションを提供するXero、QuickBooks、Zohoなどのプラットフォームがあります。様々な業界での成長は、効率性の向上、コスト削減、拡張性へのニーズによって牽引されています。例えば、フィリピンでは150万社以上の中小企業がデジタル決済ソリューションを導入しており、インドネシアでは200万社の中小企業がeコマースプラットフォームを業務に統合していると報告されています。.
中小企業向けソフトウェア市場の最も顕著なエンドユーザーは、銀行金融サービス(BFSI)と小売、製造、サービス業です。これらの業界は、業務の効率化、在庫管理の強化、顧客エンゲージメントの向上といったメリットを得ています。ベトナムでは、小売業の中小企業30万社以上がクラウドベースのPOSシステムを導入しており、デジタル販売と在庫追跡へのトレンドを反映しています。同様に、タイの製造業の中小企業は、サプライチェーン管理を最適化するためにERPシステムを導入しており、50万社以上が生産性の向上を報告しています。サービス業界、特にマレーシアでは、顧客管理ソフトウェアの統合によるメリットが顕著で、60万社以上のサービス系中小企業が顧客関係とサービス提供の改善を報告しています。.
東南アジアの中小企業向けソフトウェア市場における近年の動向としては、クラウドコンピューティング、人工知能(AI)、データ分析の進歩が挙げられます。これらの技術により、中小企業はデータに基づく洞察を活用し、情報に基づいたビジネス上の意思決定を行えるようになっています。シンガポールでは、25万社以上の中小企業がAIを活用したソフトウェアを活用し、顧客のパーソナライゼーションを強化し、市場動向を予測しています。さらに、モバイルファースト・ソリューションの台頭も顕著で、地域全体で400万社以上の中小企業が、外出先での業務管理にモバイルアプリケーションを導入しています。タイのデジタル経済推進庁などの政府主導の取り組みは、80万社以上の中小企業のデジタル技術導入を支援し、中小企業向けソフトウェア市場の成長をさらに加速させています。これらの進歩は、中小企業がグローバルレベルで競争する上で役立つだけでなく、東南アジアにおけるイノベーションの促進と経済成長の原動力にもなっています。.
さらに詳しい情報を得るには、 無料サンプルをリクエストしてください。
市場動向
推進要因:急速なデジタル化による効率的なビジネス管理ソフトウェアソリューションの需要増加
2023年、東南アジアの中小企業向けソフトウェア市場は、急速なデジタル化によって大きく牽引されるでしょう。インターネットユーザーは4億4,000万人を超え、2025年までに5,000万人の新規デジタル消費者の増加が予測されるこの地域では、かつてないほどのデジタルソリューションへの移行が進んでいます。このデジタル変革は大企業に限ったことではありません。中小企業こそが最前線に立ち、効率的な経営管理ソフトウェアソリューションを必要としています。eコマースセクターだけでも、2020年の620億ドルから1,000億ドルに増加しており、力強いデジタルシフトが進んでいることを示しています。東南アジアでは、中小企業が企業の99%を占め、労働力の80%を雇用していることから、デジタル導入における中小企業の役割はますます重要になっています。さらに、インドネシアやベトナムなどの国では、インターネット普及率が70%を超えており、ソフトウェア導入が加速しています。7,070億ドルに達したデジタル決済の増加は、中小企業におけるデジタル技術の浸透を浮き彫りにしています。これらの企業は、顧客エンゲージメント、在庫管理、業務効率化のためにデジタルツールを活用しています。.
東南アジアの中小企業向けソフトウェア市場におけるデジタル経済は、2025年までに3,600億ドル規模に達すると予測されており、中小企業が重要な役割を担っています。デジタルエコシステムの拡大に伴い、統合ソリューションのニーズが高まっています。13億のモバイル接続を擁するASEAN地域のモバイルエコノミーは、モバイルフレンドリーなソフトウェアソリューションの需要を後押ししています。最近の調査によると、東南アジアの中小企業の約88%が、デジタルトランスフォーメーションが成長に不可欠であると認識しています。さらに、この地域のハイテク人口は30歳未満が50%以上を占め、デジタル化を継続的に推進しています。13,000社を超えるテクノロジー系企業を擁するデジタル系スタートアップの増加も、ソフトウェア市場の成長をさらに加速させています。このデジタルシフトは単なるトレンドではなく、急速に変化する市場環境において中小企業が競争力を維持するための必須事項です。.
トレンド:コスト効率と拡張性によりクラウドベースのソフトウェアソリューションが人気を集めている
東南アジアのクラウドベースソフトウェア市場は勢いを増しており、クラウドコンピューティング市場は2023年に400億ドル規模に達すると見込まれています。中小企業は、コスト効率と拡張性の高さからクラウドソリューションの導入を進めています。ASEANの中小企業の60%以上がクラウドサービスを利用しており、クラウドベースソリューションの需要が高まり、中小企業向けソフトウェア市場の成長を牽引しています。特にSaaS(Software-as-a-Service)モデルは人気が高く、ASEAN企業はSaaSソリューションに120億ドルを費やしています。この地域のクラウドインフラ投資は150億ドルに達し、クラウドサービスの需要拡大を支えています。さらに、クラウドソリューションの柔軟性により、中小企業は事業規模を効率的に拡大し、変化するビジネス環境に対応することができます。クラウドベースソリューションは、中小企業がAIやビッグデータ分析などの高度なテクノロジーにアクセスできるようにもします。これらのテクノロジーは、情報に基づいた意思決定に不可欠です。.
ASEAN地域におけるクラウド導入率は年平均成長率(CAGR)25%で成長すると予測されており、クラウド技術の普及が進んでいることを示しています。新型コロナウイルス感染症(COVID-19)のパンデミックをきっかけとしたリモートワークの普及は、クラウド導入をさらに加速させ、中小企業の70%がリモートワークポリシーを導入しています。クラウドはリモート業務をサポートし、コラボレーションを強化できるため、企業にとって不可欠なツールとなっています。さらに、クラウドベースの サイバーセキュリティ ソリューションへの需要も高まっており、中小企業はデジタル資産を保護するためにサイバーセキュリティに80億ドルを投資しています。クラウドソリューションを事業運営に統合することは、もはや選択肢ではなく、成長と持続可能性を確保するための戦略的な動きとなっています。デジタル変革が進むにつれ、クラウドベースのソフトウェアソリューションは、東南アジアの中小企業の未来を形作る上で極めて重要な役割を果たすでしょう。
課題: 限られた資金が中小企業のソフトウェアソリューションへの投資を妨げている
東南アジアの中小企業向けソフトウェア市場では、資金が限られていることが中小企業にとって大きな課題となっており、ソフトウェアソリューションへの投資を妨げています。この地域には6,500万社を超える中小企業が存在し、資金調達は依然として大きなハードルとなっています。中小企業の資金調達ギャップは3,000億ドルと推定されており、これらの企業が直面する資金的制約を浮き彫りにしています。多くの中小企業は非公式な融資チャネルに依存しており、そのうち50%は正式な銀行サービスにアクセスできません。ソフトウェアソリューションの高額なコストも問題をさらに悪化させており、中小企業はデジタルツールに年間わずか1,000ドルしか費やしていません。さらに、中小企業の金融リテラシーが低く、財務管理の基礎知識を持つのはわずか30%であるため、デジタル投資のための資金を確保する能力が制限されています。デジタル変革イニシアチブに対する政府の支援や補助金がないことも、財務負担を増加させています。.
課題はあるものの、中小企業向けソフトウェア市場には、こうした財務上の制約を克服するチャンスが存在します。東南アジアのフィンテック市場は720億ドル規模と評価されており、フィンテックソリューションは現実的な選択肢として台頭しています。230億ドルの融資を実行したデジタル融資プラットフォームは、中小企業の資金ギャップを埋めるのに役立っています。補助金や低金利融資といった政府の取り組みも、デジタル変革を支援するために導入されています。しかし、これらのプログラムを認識している中小企業はわずか20%に過ぎず、認知度の向上と普及活動の必要性が示唆されています。テクノロジー企業と金融機関の連携によって、中小企業に手頃な価格のソフトウェアソリューションを提供することもできます。デジタル経済が成長するにつれ、中小企業が直面する財務上の課題への対応は、東南アジアにおける中小企業の潜在能力を解き放ち、経済成長を促進する上で極めて重要になります。.
セグメント分析
提供物によって
提供内容に基づき、インフラストラクチャ・アズ・ア・サービス部門は東南アジアの中小企業向けソフトウェア市場をリードしており、44.8%以上の市場シェアを獲得しています。東南アジアにおけるインフラストラクチャ・アズ・ア・サービス(IaaS)の需要は、中小企業(SME)の急速なデジタル変革や急成長するeコマース部門など、いくつかの重要な要因によって推進されています。この地域の中小企業は、顧客エンゲージメントを強化し、業務を効率化するために、デジタルソリューションを導入する傾向が強まっています。例えば、東南アジアのインターネットユーザー数は2023年に4億6,000万人に達し、同地域のデジタル化への対応状況が浮き彫りになっています。さらに、同地域のeコマース市場は急速に拡大しており、オンライン決済は2025年までに1兆ドルを超えると予想されています。物流部門も著しい成長を遂げており、その市場価値は2025年までに557億ドルに達すると予測されており、サプライチェーンの複雑さを管理するための高度なITソリューションが必要となっています。さらに、東南アジアのモバイル接続数は 2023 年に 8 億を超え、クラウド導入をサポートする強力なモバイルファースト アプローチを示しています。.
東南アジアの中小企業向けソフトウェア市場におけるIaaSの主なエンドユーザーには、小売、物流、フィンテックなど、デジタル業務を支える堅牢なITインフラを必要とするさまざまな業界の中小企業が含まれます。たとえば、フィンテック分野では2023年にデジタルバンキングの利用者数が3億人を超え、スケーラブルなクラウドソリューションの必要性が高まっています。この地域の主要なIaaSプロバイダーには、Google Cloud、Microsoft Azure、IBM Cloud、Oracle Cloudなどのグローバルプレーヤーや、Alibaba CloudやHuawei Cloudなどの地域大手が含まれます。これらのプロバイダーは、仮想サーバーから包括的なクラウド管理ソリューションまで、企業の多様なニーズに対応する幅広いサービスを提供しています。これらのプロバイダーが東南アジアに戦略的に存在することは、デジタルイノベーションとクラウド導入のハブとしての同地域の重要性が高まっていることを強調しています。さらに、同地域のデータセンターの数は2023年までに100か所以上に増加し、企業のインフラニーズをさらにサポートすることになります。.
機能別
東南アジアの中小企業向けソフトウェア市場において、CRMソフトウェア機能は急速なデジタル変革と、現在4億人を超えるインターネットユーザー数の急増により、収益シェア20.6%以上で成長を続けています。50万社以上の中小企業が、顧客エンゲージメントの向上と業務効率の向上を目的としてCRMソリューションを導入しています。この成長は、クラウドコンピューティングの進歩と、柔軟性と拡張性を提供するSaaSモデルの普及にも支えられています。市場は多様化しており、2,000社を超えるCRMプロバイダーが、製造、通信、メディア、サービス、銀行、証券など、幅広い業界に対応しています。これらの業界は、CRMを活用して顧客とのインタラクションを自動化し、顧客体験を向上させています。これは、デジタルオペレーションを支える上で非常に重要です。.
CRMソフトウェアの優位性は、詳細な顧客データを取得し、他のビジネスプラットフォームとシームレスに連携することで、最初のコンタクトから販売までのカスタマージャーニーを最適化する能力によって支えられています。特にeコマース分野では、顧客体験とロイヤルティの向上を目的としたCRM導入が急増しています。ベンダーの柔軟な価格戦略により、CRMソリューションは東南アジアの中小企業にとって利用しやすいものとなっています。さらに、CRM分析市場は2024年までに13億米ドルに達すると予測されており、12.98%という高い成長率を見込んでいます。これは、ビジネスプロセスと顧客エンゲージメントの推進においてCRMソリューションへの依存度が高まっていることを裏付けており、東南アジアの中小企業向けソフトウェア市場におけるCRMのリーダーシップを確固たるものにしています。.
業界別
業界別では、BFSIセグメントが19.3%以上の市場シェアを獲得しており、予測期間中に8.2%という最高のCAGRで成長し、市場をリードし続けると予測されています。 東南アジアの中小企業向けソフトウェア市場で銀行、金融サービス、保険(BFSI)セクターが優位に立っているのは、同地域の急速なデジタル変革と、拡大する顧客基盤に対応するための革新的ソリューションの必要性によるものです。 東南アジアが世界的経済大国として台頭するにつれ、BFSI機関は効率性の改善、顧客体験の向上、規制要件への準拠の確保というプレッシャーに直面しています。 中小企業向けソフトウェアは、自動化されたワークフロー、リアルタイムデータ分析、強化されたサイバーセキュリティ対策などの機能を提供することで、これらの課題に対処するカスタマイズされたソリューションを提供します。 モバイルバンキングとフィンテックのイノベーションの台頭により、BFSI機関は急速に変化する市場環境で競争力と機敏性を維持するために、中小企業向けソフトウェアに多額の投資を行っています。.
支出面では、東南アジアの中小企業向けソフトウェア市場におけるBFSI部門は、中小企業向けソフトウェアソリューションに年間総額5億ドル以上を割り当てており、これらのテクノロジーが業務で果たす重要な役割を反映しています。ソフトウェアは、顧客関係管理、不正検出、リスク評価などのコア機能を容易にし、金融機関がプロセスを合理化し、運用コストを削減できるようにします。その結果、この地域の銀行や保険会社は、処理時間が最大30%短縮されたと報告しており、顧客満足度の向上に貢献しています。さらに、中小企業向けソフトウェアは、BFSI機関が国内および国際規制に準拠するのに役立ち、罰金のリスクを軽減し、市場での評判を高めます。2025年までにこの地域で1億人以上の新規デジタルバンキングユーザーが予測されており、堅牢でスケーラブルな中小企業向けソフトウェアソリューションの需要は高まり続け、東南アジアの中小企業向けソフトウェア市場におけるBFSI部門の主導的地位を強固なものにしています。.
サービス別
専門サービスは、いくつかの説得力のある要因により、東南アジアの中小企業向けソフトウェア市場の主要セグメントとして浮上し、約60.4%の市場シェアを占めています。この地域の急速な経済成長とデジタル変革により、従来のビジネスプロセスと最新のデジタルソリューションのギャップを効果的に埋めることができる専門的なサービスの導入が必要になりました。コンサルティング、法律、会計、ITサービスなどの専門サービスは、企業が進化する市場環境に適応するために必要な専門知識と構造化されたフレームワークを提供するため、高い需要があります。アジア開発銀行の報告書によると、東南アジアの8,000万社を超える中小企業が積極的にデジタルソリューションを求めており、この移行において専門サービスが重要な役割を果たしています。さらに、世界銀行は、この地域の中小企業が1兆ドル以上の経済生産に貢献していることを強調し、巨大な可能性と専門家の指導の必要性を強調しています。.
中小企業向けソフトウェア市場において、業務効率、コンプライアンス、イノベーションを強化するためのカスタマイズされたソリューションを提供するプロフェッショナルサービスの主な消費者は、BFSI(銀行金融サービス)、製造業、小売業、金融サービスといった業界です。インドネシアだけでも、製造業におけるプロセス最適化のニーズを背景に、プロフェッショナルサービス市場は2025年までに400億ドル規模に達すると予想されています。同様に、ベトナム商工会議所が指摘しているように、ベトナムの小売業界では、複雑なサプライチェーンと消費者行動に対応するための専門コンサルティングサービスの需要が急増しています。マネージドサービスよりもプロフェッショナルサービスが優位に立っているのは、日常的な業務サポートを超えた、個別対応の戦略的ガイダンスを提供できる点が大きな理由です。ASEANビジネス評議会の調査によると、中小企業の60%が、戦略的洞察とカスタマイズされたアプローチを求めるプロフェッショナルサービスを好んでいます。この需要は、国際基準へのコンプライアンスの必要性によってさらに高まっており、フィリピン貿易産業省によると、フィリピンだけでも7万社以上の企業が規制コンプライアンスのための専門家の支援を求めています。東南アジアが経済成長を続ける中、同地域のダイナミックなビジネス環境と中小企業が世界規模で競争力を維持する必要性により、専門サービスへの依存度は高まると予想されます。.
このレポートをカスタマイズ + 専門家による検証
地域別、会社レベル、ユースケース別など、必要なセクションのみにアクセスできます。.
あなたの意思決定を支援するためにドメイン専門家との無料コンサルテーションが含まれています。.
この研究についてさらに詳しく知るには: 無料サンプルをリクエストしてください
国別分析
東南アジアの中小企業向けソフトウェア市場はダイナミックな展開を見せており、タイは50.4%を超える大きな市場シェアを獲得し、リーダーとして際立っています。この素晴らしい地位は、同国がデジタルトランスフォーメーションを戦略的に重視していることと、政府支援の取り組みによるものです。タイの技術インフラへの投資により、150万社の中小企業がクラウドコンピューティングソリューションを導入し、業務効率を向上させました。また、タイでは技術系スタートアップ企業も急増しており、中小企業向けのソフトウェアソリューションに特化したベンチャーが4,000社以上設立されています。さらに、政府のタイランド4.0イニシアチブは価値に基づく経済の創出を目指しており、税制優遇措置や助成金を通じてソフトウェア市場を活性化させ、テクノロジー分野で年間1万人以上の雇用を創出しています。官民連携によって中小企業におけるソフトウェア導入がさらに加速し、パートナーシップを通じて年間200以上の新しいソフトウェアアプリケーションが開発されています。.
一方、フィリピンは、130万人以上の専門家を雇用する急成長を遂げるIT-BPO産業のおかげで、中小企業向けソフトウェア市場において強力なプレーヤーとして急速に台頭しています。この分野の成長は、技術に精通した労働力を育成し、イノベーションと中小企業向けソフトウェアソリューションの開発を促進しています。政府は中小企業のデジタル化を目的とした「E-Prosperity」イニシアチブを開始し、昨年だけで2,500社以上の中小企業がeコマースプラットフォームを導入しました。さらに、テクノロジー分野へのベンチャーキャピタル投資は10億ドルに達し、フィリピンのソフトウェア市場の潜在性に対する投資家の強い信頼を示しています。教育機関も重要な役割を果たしており、150以上の大学が専門的なITおよびソフトウェア開発プログラムを提供しており、高まる需要に対応できる熟練した専門家の安定した供給を確保しています。.
マレーシアの中小企業向けソフトウェア市場における躍進は、堅牢なデジタル経済の枠組みと世界的なテクノロジー企業との戦略的提携によって推進されています。同国のデジタル経済ブループリントは、2025年までに2万社以上の中小企業がデジタル変革を遂げるという変革的な環境を描いています。現在、マレーシアには3,000社以上のテクノロジー企業があり、イノベーションを促進する活気のあるエコシステムに貢献しています。中小企業デジタル化助成金などの政府支援の取り組みにより、5,000社以上の中小企業がデジタルソリューションを獲得するのを支援したほか、多国籍企業とのコラボレーションにより、100を超える最先端ソフトウェア製品が生み出されました。また、同国のサイバーセキュリティへの注力も注目に値し、500社以上のサイバーセキュリティ企業が中小企業の安全なデジタル環境を確保しています。この包括的なアプローチにより、ソフトウェアの採用が促進されただけでなく、マレーシアはデジタル変革の地域ハブとしての地位を確立しました。これらの戦略的取り組みを通じて、タイ、フィリピン、マレーシアは共同で東南アジアの中小企業向けソフトウェア市場の将来を形作り、地域全体の成長と革新を推進しています。.
東南アジア中小企業向けソフトウェア市場のトッププレーヤー
- ヨンユ
- マイクロソフト
- インフォア
- エピコール
- キングディー
- ユニット4
- インテュイット
- アプリコール
- オラクル(NetSuite)
- ゼロ
- セージ・インタクト
- 礎石のアシスト
- SAP
- フレッシュブックス
- 傾斜
- 勤務日
- グローバルリンカー
- その他の著名な選手
市場セグメンテーションの概要:
提供することで
- サービスとしてのインフラストラクチャ
- サービスとしてのプラットフォーム
- サービスとしてのソフトウェア
機能別
- 顧客関係管理(CRM)
- エンタープライズ リソース プランニング (ERP)
- 財務・会計
- 人材管理
- 在庫管理
- 注文管理
- 調達
- サプライチェーンマネジメント
- プロジェクト管理
- 資材所要量計画(MRP)
- エンタープライズコンテンツ管理(ECM)
- コンテンツ管理
- ドキュメント管理
- ソーシャルメディアモニタリング管理
- ワークフローとケース管理
- サプライチェーンマネジメント(SCM)
- ウェブ会議
- ビジネスインテリジェンス(BI)
- ビジネスプロセス管理
- エンタープライズ資産管理
- B2B Eコマース
- その他
サービス別
- プロフェッショナルサービス
- デジタル化
- 付加価値サービス
- バーチャルリレーションシップマネージャー
- 分析
- その他
- マネージドサービス
展開タイプ別
- オンプレミス
- クラウド(SaaS)
業界別
- BFSI
- 教育
- 消費財
- 小売り
- 製品追跡
- リアルタイムデータと分析
- プロセスを自動化する
- インバウンド読み取りとアウトバウンド読み取り
- その他
- 公共部門
- 製造業
- ヘルスケアとライフサイエンス
- 通信
- メディア&エンターテインメント
- Eコマースマーケットプレイス
- その他
国別
- ミャンマー
- タイ
- インドネシア
- カンボジア
- ベトナム
- シンガポール
- フィリピン
- マレーシア
- その他の東南アジア
包括的な市場知識をお探しですか? 当社の専門スペシャリストにご相談ください。.
アナリストに相談する
.svg)

 ミーティングのスケジュール


特徴 | ライセンスの種類 | ||||
 データブック | シングルユーザー |   マルチユーザー |  企業 | ||
| 電子アクセス | ✓ | ✓ | ✓ | ✓ | |
ユーザー共有 | 1ユーザーのみ | 1ユーザーのみ | 最大7ユーザー | 無制限のユーザーアクセス | |
印刷 | ⨉ | ⨉ | ⨉ | ✓ | |
無料のカスタマイズ | 無料のカスタマイズはありません | 最大30時間労働 | 最大60時間の労働 | 最大80時間の労働 | |
成果物 |
| ⨉ | ✓ | ✓ | ✓ |
| ✓ | ⨉ | ✓ | ✓ | |
| ⨉ | ⨉ | ⨉ | ✓ | |
アナリストサポート | 2ヶ月間のアナリストサポート | 4ヶ月間のアナリストサポート | 7ヶ月間のアナリストサポート | 1年間のアナリストサポート | |
次回の無料レポート更新 更新サイクル | ⨉ | ⨉ | ⨉ | ✓ | |
無料の業界最新情報 (180日以内) | ⨉ | ⨉ | ⨉ | ✓ | |
利点 | 購入後最大10%オフ | 購入後最大20%オフ | 購入後最大30%オフ | 購入後最大40%オフ | |