Scénario de marché
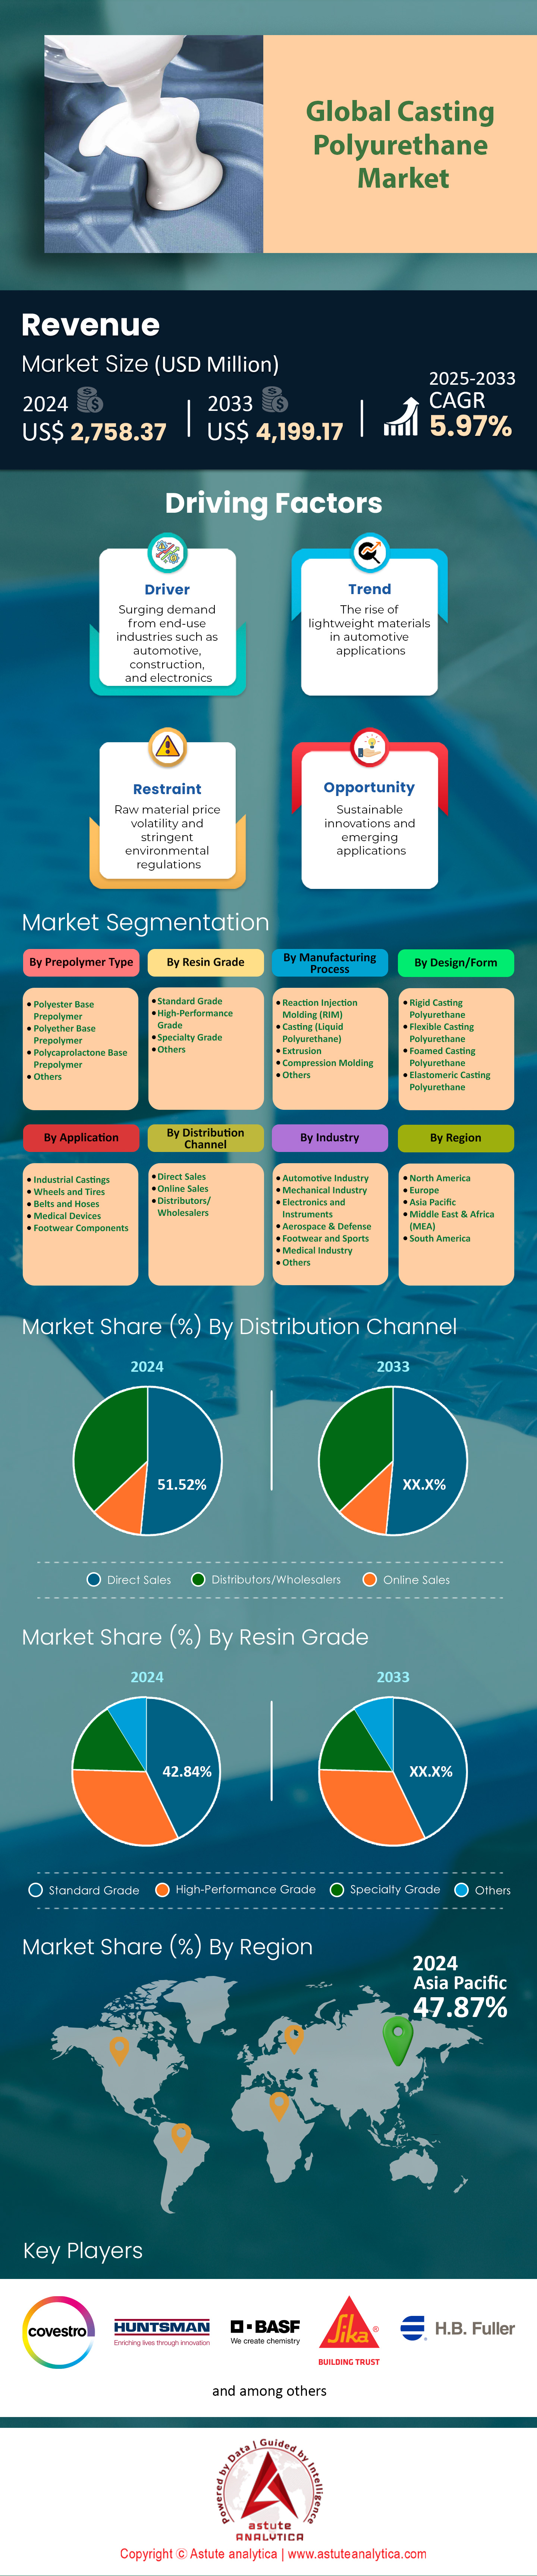
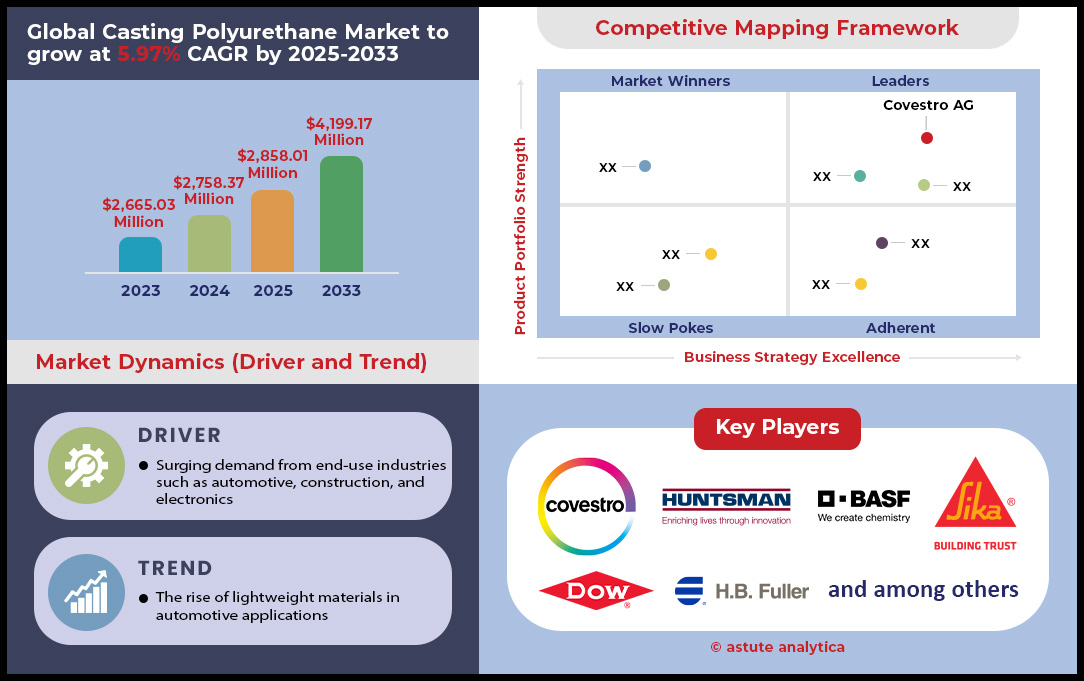
Le marché du polyuréthane coulé était évalué à 2 758,37 millions de dollars américains en 2024 et devrait atteindre une valeur de marché de 4 199,17 millions de dollars américains d’ici 2033, avec un TCAC de 5,97 % au cours de la période de prévision 2025-2033.
Le marché du polyuréthane coulé a connu une accélération entre 2023 et début 2024, porté par une production industrielle dynamique, la rénovation des infrastructures et l'électrification des transports. Selon les données compilées par la Polyurethane Manufacturers Association et Covestro, les livraisons de systèmes élastomères coulés à chaud et à froid ont dépassé 880 kt en 2023, la consommation progressant de 5,8 % sur un an. Une croissance similaire, de l'ordre de 5 %, est attendue en 2024, grâce à l'augmentation des capacités de production en Chine, dans le Golfe du Mexique et en Asie du Nord-Est, en phase avec la demande. Les prépolymères à faible teneur en monomères libres à base de MDI, notamment les quasi-prépolymères PTMEG-MDI, représentent désormais environ deux tiers des volumes, car ils respectent les limites d'exposition de plus en plus strictes (< 1 % de MDI libre) tout en offrant une résistance élevée à la déchirure et à l'hydrolyse. Les formulations TDI et ADI continuent de répondre aux besoins spécifiques d'applications à haute résilience ou ultra-résistantes à l'abrasion, mais les investissements se concentrent clairement sur les systèmes MDI de nouvelle génération intégrant des polyols biosourcés.
L'essor des activités minières, de manutention de matériaux en vrac et d'automatisation des entrepôts se traduit par une forte demande de cribles, de jupes de convoyeurs, de pneumatiques pour chariots élévateurs, de roues pour AGV et de patins de préhension robotisés, constituant ainsi le principal segment de demande pour le marché du polyuréthane coulé. Les composants NVH automobiles, les silentblocs de suspension et les couches de protection des batteries forment le deuxième moteur de croissance, les assemblages de véhicules électriques privilégiant les élastomères légers et amortissant les vibrations aux hybrides métal-caoutchouc. Les semelles intermédiaires de chaussures, les défenses marines et les racleurs pour oléoducs et gazoducs complètent les segments à fort volume. La production est dominée par la Chine, les États-Unis, l'Allemagne, le Japon et la Corée du Sud, chacun bénéficiant d'une capacité de production intégrée de MDI et de sous-traitants spécialisés en coulée à façon. Covestro, Wanhua Chemical, BASF, Huntsman et Lanxess assurent l'approvisionnement mondial en prépolymères et en agents de réticulation, tandis que des formulateurs régionaux tels qu'Era Polymers, Trelleborg et Chemline adaptent les qualités aux spécifications locales. Parmi les résines, les systèmes éther à dureté adaptée (70–95 A) dominent, bien que les grades ester et les variantes 60–62 D connaissent la croissance la plus rapide. Les couvercles métalliques à revêtement époxy-phénolique sans BPA restent le matériau principal pour les bocaux de conserve, limitant ainsi toute pénétration significative du polyuréthane coulé dans ce secteur.
À l'avenir, la décarbonation redessine le paysage du polyuréthane coulé : les flottes minières électrifiées et les entrepôts automatisés exigent des élastomères à plus forte teneur en matières recyclées, tandis que le règlement européen REACH sur les microplastiques accélère l'adoption de polyuréthanes à faible abrasion afin de limiter les émissions de particules. Les jumeaux numériques et l'impression 3D sur site de résines coulables raccourcissent les cycles de prototypage, tandis que les flux de MDI bio-recyclés, dont la commercialisation est prévue pour 2025, pourraient redéfinir les stratégies d'approvisionnement et orienter l'industrie vers une approche circulaire.
Pour en savoir plus, demandez un échantillon gratuit
Dynamique du marché
Facteurs de croissance : L’évolution réglementaire vers des prépolymères à faible teneur en monomères libres accélère les achats de remplacement à l’échelle mondiale
Sur le marché du polyuréthane de coulée, la mise à jour du règlement REACH de l'Union européenne d'août 2023 a plafonné la teneur en monomères libres de MDI et de TDI à 0,1 % pour les usages professionnels, tout en imposant une formation obligatoire à tout opérateur manipulant plus d'un kilogramme de diisocyanate par an. D'après le Comité européen des diisocyanates et des polyols, en janvier 2024, environ 68 % des entreprises européennes de coulée à façon étaient passées aux systèmes à faible teneur en monomères libres (LF) ou quasi-prépolymères, contre 41 % en 2021. L'Amérique du Nord a suivi cette tendance : la mise à jour proposée par l'OSHA du tableau Z-1 (prévue pour le quatrième trimestre 2024) fait référence à la VLE-VME de l'ACGIH de 0,001 ppm, incitant les principaux équipementiers des secteurs minier, pétrolier et gazier, ainsi que de la manutention, à revoir leurs spécifications. Il en résulte une course à l'abandon des élastomères à haute teneur en monomères utilisés depuis longtemps. Les lignes Adiprene LF de Covestro, VIBRATHANE MDI-LC de Huntsman et WANNATE LF de Wanhua ont toutes affiché un taux d'utilisation des capacités supérieur à 90 % début 2024, tandis que les distributeurs de la côte du Golfe et du delta du Yangtze ont expédié un total de 172 kt de prépolymères coulés à chaud LF, soit environ 62 % du volume mondial total de coulées à chaud.
Cette impulsion réglementaire stimule directement la demande de remplacement sur le marché du polyuréthane coulé. Les utilisateurs ne peuvent plus se contenter de remplacer les pièces existantes ; la formulation complète (prépolymère, durcisseur, auxiliaires de traitement) doit être modifiée pour rester sous le seuil de 0,1 %, ce qui génère de nouvelles commandes de panneaux de criblage, de pneumatiques pour chariots élévateurs, de racleurs de canalisations et de défenses marines. Les grandes entreprises minières du Chili et d’Australie-Occidentale, par exemple, ont avancé à 2024 leurs programmes de remplacement de revêtements prévus pour 2025 afin de limiter les risques de non-conformité, ce qui a permis d’accroître la consommation régionale de polyuréthane coulé de 9 % en glissement annuel. Par ailleurs, les systèmes LF affichent souvent une prime de 5 à 10 %, mais leur moindre exposition aux risques professionnels permet aux assureurs de réduire les surcharges de responsabilité civile – un retour sur investissement de plus en plus mis en avant lors des revues d’investissement des dirigeants. La position dominante de la région Asie-Pacifique en matière de réintégration du MDI facilite encore davantage la transition : la ligne de production de Wanhua à Ningbo et le complexe de BASF à Chongqing ont tous deux mis en service des réacteurs LF sur mesure fin 2023, garantissant ainsi la résilience de l’approvisionnement mondial. Collectivement, ces mesures devraient porter la pénétration de LF à 75 % du tonnage d'élastomères coulés à chaud d'ici 2025, remodelant ainsi les stratégies d'approvisionnement de tous les acteurs du marché du polyuréthane coulé.
Tendances : Intégration de MDI biosourcé visant à réduire les émissions de carbone dans les gammes d'élastomères de polyuréthane
Les objectifs de décarbonation fixés par la directive européenne CSRD et la loi californienne SB-253 contraignent les fabricants et les distributeurs à quantifier les émissions « du berceau à la porte » pour chaque kilogramme de polyuréthane coulé expédié. Par conséquent, les MDI biosourcés et biocirculaires sont passés du stade pilote à une utilisation courante sur le marché du polyuréthane coulé. Covestro a commencé les livraisons de bio-MDI certifié ISCC PLUS (minimum 25 % de carbone biogénique) depuis son usine de Brunsbüttel en mars 2024, tandis que le site de BASF à Anvers a suivi avec les produits Lupranat BM, offrant une réduction vérifiée de 60 % des émissions de CO₂e par tonne sur le marché du polyuréthane coulé. Les dernières données de ChemAnalyst montrent une hausse de 40 % des expéditions de MDI biosourcé, atteignant 35 kt en 2023, soutenue par les composants NVH automobiles, les roues d’entrepôts automatisés et les gaines de protection de câbles offshore — autant de secteurs soumis à un examen rigoureux au titre des émissions de portée 3. Surtout, les propriétés mécaniques ne sont plus un compromis : les systèmes bio-MDI à base de PTMEG atteignent désormais un allongement à la rupture de 500 % et une résistance à la déchirure de 45 kN/m, garantissant ainsi leur conformité aux normes rigoureuses DIN 53504 exigées par les entreprises minières et les équipementiers logistiques.
Les indicateurs de durabilité des équipementiers se répercutent sur l'ensemble de la chaîne d'approvisionnement, obligeant les fondeurs à façon et les distributeurs à constituer des stocks de bio-MDI sous peine d'exclusion des appels d'offres. À titre d'exemple, citons le cahier des charges 2024 de Toyota Material Handling, qui impose un contenu renouvelable d'au moins 15 % dans tous les élastomères de roues motrices fournis à son usine suédoise – une mesure qui a immédiatement fait grimper de 12 % la demande nordique de systèmes de coulée à chaud biosourcés. Parallèlement, l'Asie comble son retard : Wanhua a lancé WANNATE BMB sur son site de Yantai, avec une capacité annoncée de 80 000 tonnes par an, ciblant à la fois les mouleurs de chaussures de l'ASEAN et les fabricants chinois de bandes transporteuses. Lors des négociations d'achat, le bio-MDI se vend 6 à 8 % plus cher que ses équivalents fossiles, mais de nombreux acheteurs compensent ce surcoût grâce aux économies réalisées sur le système d'échange de quotas d'émission de l'UE (EU ETS) et à l'amélioration de leurs notations ESG. D’ici fin 2024, les formulations hybrides « prêtes à l’emploi » — mélangeant 30 % de bio-MDI avec des polyols à contenu recyclé — devraient gagner du terrain, positionnant ainsi fermement le marché du polyuréthane de coulée sur une trajectoire à faible émission de carbone.
Défis : La volatilité des prix des matières premières MDI réduit les marges des entreprises de coulée à façon de taille moyenne
La forte dépendance du marché du polyuréthane coulé aux prix du benzène et de l'aniline a toujours rendu la volatilité du MDI problématique, mais les fluctuations de 2023-2024 ont été exceptionnelles. Une panne imprévue de l'usine Huntsman de Geismar, en Louisiane, en octobre 2023, conjuguée à la flambée des coûts de l'énergie en Europe, a fait grimper les cours spot du MDI polymère de 22 % en seulement six semaines, selon S&P Global Commodity Insights. Les entreprises de coulée à façon de taille moyenne – qui achètent généralement entre 500 et 2 000 tonnes par an via des contrats à prix variable – ne disposent pas des mêmes instruments de couverture que les multinationales ; leur part de coûts variables est passée de 52 % à 65 % du chiffre d'affaires, entraînant une baisse de la marge d'EBITDA moyenne à 7 % au premier trimestre 2024, contre 14 % un an plus tôt. Nombre d'entre elles ont réagi en allongeant les délais de livraison ou en imposant des clauses d'ajustement de prix à 90 jours, mais ces mesures n'ont que partiellement compensé l'impact, alimentant les discussions sur la consolidation dans la Ruhr en Europe et le Midwest américain.
Bien que de nouvelles capacités soient prévues sur le marché du polyuréthane coulé — avec le décongestionnement de la ligne de production de Wanhua à Yantai (400 ktpa) et la montée en puissance de la ligne de Zhanjiang de BASF (300 ktpa) jusqu'en 2024 —, des déséquilibres régionaux persistent en raison des perturbations logistiques qui font grimper les coûts à l'arrivée. Par exemple, les détournements de cargaisons en mer Rouge ont ajouté 140 $/t au fret du MDI vers les ports méditerranéens en février 2024, neutralisant ainsi la surproduction théorique. Les distributeurs étudient la possibilité de créer des groupements d'achat et de conclure des contrats indexés à long terme afin de retrouver une certaine prévisibilité. Covestro a déjà testé une formule trimestrielle indexée sur le benzène-CFR Asie, majorée d'une marge de conversion fixe, et a attiré six transformateurs européens lors de sa phase pilote. Par ailleurs, certains fondeurs à façon expérimentent des hybrides TDI/ADI ou des mélanges époxy renforcés par des nanoparticules de silice afin de réduire leur exposition au MDI pour une partie de leur gamme de produits. Cependant, ces substitutions atteignent rarement la résistance à l'usure indispensable aux panneaux de cribles miniers ou aux pneumatiques de chariots élévateurs. À terme, la persistance de la volatilité des prix pourrait accélérer l'intégration verticale, incitant les distributeurs à acquérir des ateliers de fonderie et à sécuriser leurs approvisionnements en résine, redéfinissant ainsi les rapports de force concurrentiels sur le marché du polyuréthane de fonderie.
Analyse segmentaire
Par type de prépolymère
Les prépolymères à base de polyester détenaient 38,26 % du marché du polyuréthane de coulée en 2024, grâce à leur structure moléculaire qui offre aux formulateurs un équilibre optimal entre résistance mécanique, résistance à l'abrasion et rentabilité, un atout inégalé par les alternatives à base d'éther ou de caprolactone. Les liaisons ester confèrent au polyuréthane une densité d'énergie de cohésion élevée, se traduisant par une dureté Shore A de 80 à 95 A et des indices d'isocyanate modérés, idéale pour les tamis, les roues de chariots élévateurs et les racleurs pour l'industrie pétrolière et gazière. Parallèlement, la surproduction mondiale d'acide adipique, conjuguée à la baisse des prix au comptant du BDO en Asie, a comprimé le coût des matières premières de 11 % sur un an, permettant ainsi une compétitivité accrue malgré la volatilité du MDI qui pèse sur les marges des entreprises de coulée à façon de taille moyenne cette année.
La longévité des performances consolide la position de leader du polyester. Des tests de gonflement ASTM D471 réalisés par Trelleborg au deuxième trimestre 2024 ont révélé que les élastomères coulés à chaud à base d'esters conservent 92 % de leur résistance à la traction après 1 000 heures dans des mélanges diesel-biocarburant, surpassant ainsi leurs analogues éthers de 8 %. Le segment des esters a également bénéficié, sur le marché du polyuréthane coulé, des progrès réalisés en matière de dispersion des nanocharges ; la gamme Vibrathane 8000 de Huntsman (2024) disperse in situ 2 % de silice modifiée en surface, améliorant la résistance à la propagation des coupures de 25 % sans incidence sur la viscosité, une avancée majeure essentielle pour les cribles dynamiques utilisés dans les mines. Les problèmes de durabilité environnementale ont longtemps freiné l'utilisation des esters en climat tropical humide, mais la nouvelle stabilisation au carbodiimide introduite cette année par Covestro réduit de moitié la dégradation hydrolytique, ouvrant ainsi de nouvelles perspectives pour les applications de convoyeurs en Asie du Sud-Est. L'intégration de la chaîne d'approvisionnement distingue également les prépolymères de polyester de leurs concurrents. En janvier 2024, le groupe chinois Yantai Wanhua a mis en service une ligne dédiée de production de polyester adipate de 200 ktpa, alignée verticalement avec son complexe MDI, réduisant ainsi les délais de livraison des roulettes de huit à quatre semaines.
Par qualité de résine
Les résines standard, notamment les formulations de coulage à chaud Shore 80-90 A associées aux agents de durcissement MOCA ou MBCA, représentaient 42,84 % du marché du polyuréthane de coulée en 2024, grâce à un excellent compromis entre performance et simplicité de mise en œuvre. Leur profil de viscosité (généralement de 1 500 à 2 000 cP à 80 °C) est compatible avec les lignes de dosage à pompes à engrenages existantes, qui représentent encore 70 % de la capacité installée. Les fabricants peuvent ainsi éviter les investissements nécessaires dans les têtes de mélange dynamiques requises par les systèmes à forte charge ou à gélification rapide. De plus, les bases de données de certification internationales recensent plus de 2 500 moules existants optimisés pour ces résines, ce qui permet une réutilisation immédiate des outils, des délais de production plus courts et une réduction des rebuts pour les fabricants de roues et de bagues de rechange sur trois continents clés.
La prévisibilité des coûts renforce la position dominante des polyuréthanes de qualité standard sur le marché du polyuréthane coulé. Les matières premières s'appuient sur des flux importants de polyols de polyester aromatiques et de MDI polymères produits dans des unités de production mondiales à Shanghai, Anvers et Freeport, garantissant un approvisionnement stable même en cas de rationnement des lots de prépolymères spéciaux. Les données transactionnelles d'ICIS montrent que les prix moyens des contrats de résine de qualité standard n'ont fluctué que de 6 % entre janvier 2023 et février 2024, contre 15 % pour les systèmes à haute résilience, préservant ainsi les marges des distributeurs. De même, la plupart des utilisateurs en aval – fabricants de chariots élévateurs, fabricants de cribles de sable et mouleurs de défenses marines – qualifient les produits selon les limites de perte par abrasion de la norme ISO 4649, que les polyuréthanes de qualité standard respectent aisément, éliminant ainsi les cycles de requalification coûteux souvent associés aux alternatives haute performance ou biosourcées dans les zones de production géographiquement dispersées.
Par secteur d'activité
Le secteur automobile demeure le principal utilisateur du marché du polyuréthane coulé, avec plus de 30,06 % de parts de marché, porté par les impératifs d'électrification et d'allègement. La production de véhicules électriques à batterie a progressé de 38 % à l'échelle mondiale l'an dernier, accentuant la demande en encapsulants PU coulés à haute constante diélectrique, capables de protéger les composants électroniques de puissance 800 V contre les impacts de pierres. Parallèlement, les ingénieurs NVH remplacent le caoutchouc métallisé par des butées de suspension et des silentblocs de berceau en polyuréthane coulé, ce qui permet de réaliser des gains de poids de 12 % et d'améliorer la durabilité de 20 %, selon le dossier d'approvisionnement de Stellantis d'avril 2024. Ces conceptions reposent sur des prépolymères MDI/PTMEG éther offrant une résilience au rebond jusqu'à -40 °C, essentielle pour les essais hivernaux scandinaves, où les élastomères traditionnels subissent une fatigue prématurée sous les charges cycliques à basse température des routes.
Les défis liés à la gestion thermique dans l'électromobilité accélèrent l'adoption du polyuréthane coulé. Les composés d'enrobage en polyuréthane coulé chargés de nitrure de bore hexagonal atteignent une conductivité de 4,0 W/mK tout en conservant un allongement de 180 %, surpassant ainsi les gels de silicone sujets au fluage sous l'effet des vibrations. La berline Han 2024 de BYD intègre ces matériaux dans ses plaques de refroidissement des batteries, réduisant l'écart de température des modules de 6 °C lors des cycles WLTP. Par ailleurs, les réacteurs d'onduleur encapsulés dans du polyuréthane remplacent leurs homologues en époxy, car leur température de transition vitreuse plus basse évite les microfissures lors des cycles de charge-décharge rapides. La réactivité de la chaîne d'approvisionnement est essentielle ; l'usine Wanhua de Chongqing propose désormais un délai de livraison d'une semaine pour les systèmes à faible viscosité personnalisés, permettant aux équipementiers de premier rang comme Bosch de respecter des échéances de production standard (SOP) raccourcies pour de multiples plateformes mondiales.
Sur demande
Le moulage industriel représente 37,68 % du marché du polyuréthane moulé en 2024, grâce à la modernisation rapide des machines lourdes dans les secteurs minier, de la manutention de matériaux en vrac et des infrastructures d'énergies renouvelables. Le débit mondial de concentré de cuivre, indicateur clé de la demande de pièces d'usure, a progressé de 8 % sur un an, entraînant une forte hausse des commandes de revêtements d'hydrocyclones et de cribles rotatifs. L'étude Digital Mine 2024 de Siemens révèle que les systèmes de transport automatisés multiplient par 1,6 les cycles de chargement des roues, ce qui impose le remplacement des coussinets en polyuréthane plus résistants toutes les huit semaines au lieu de douze. Parallèlement, les chantiers de fondations d'éoliennes offshore au Danemark et à Qingdao consomment des inserts de moule en polyuréthane moulé capables de résister à des polymérisations exothermiques du coulis à 300 °C, un créneau auparavant assuré par des composants en PTFE usinés, aujourd'hui coûteux.
L'analyse du cycle de vie penche nettement en faveur des pièces moulées industrielles sur le marché du polyuréthane moulé. Des données internes de la mine d'Oyu Tolgoi de Rio Tinto, publiées en mars 2024, indiquent que les stators de pompes en polyuréthane ont permis d'étendre le temps moyen entre les pannes à 4 200 heures de fonctionnement, soit le double des stators en caoutchouc, générant ainsi 18 000 $ d'économies par unité sur les temps d'arrêt. Des retours sur investissement similaires sont observés dans les installations d'Amazon Robotics, où les roues motrices en polyuréthane moulé offrent une résistance au roulement inférieure de 20 %, réduisant ainsi la fréquence de remplacement des batteries. Point crucial, les acheteurs industriels privilégient les contrats-cadres, garantissant la visibilité des volumes pour les fabricants et distributeurs de résine. Cette prévisibilité permet aux producteurs d'optimiser le fonctionnement des réacteurs, de répartir les frais fixes et, par conséquent, d'allouer les fonds de R&D aux variantes haute température et conductrices. La convergence technologique accélère l'adoption des pièces moulées industrielles. Les jumeaux numériques intégrés aux capteurs IoT – popularisés par la plateforme Enlight de SKF – fournissent des données d'usure en temps réel aux fondeurs, permettant ainsi une planification prédictive des remplacements et une personnalisation des lots.
Personnalisez ce rapport + faites-le valider par un expert
Accédez uniquement aux sections dont vous avez besoin : par région, au niveau de l’entreprise ou par cas d’utilisation.
Comprend une consultation gratuite avec un expert du domaine pour vous aider à prendre votre décision.
Pour en savoir plus sur cette recherche : demandez un échantillon gratuit
Analyse régionale
Asie-Pacifique : L’industrialisation rapide consolide la position dominante du leader du marché du polyuréthane moulé
Représentant un peu plus de 47 % du marché mondial du polyuréthane coulé en 2024, la région Asie-Pacifique a consommé environ 415 kt de systèmes de coulée à chaud et à froid cette année, soit une hausse de 6,2 % par rapport à l'année précédente, selon les données d'Astute Analytica. La Chine, la Corée du Sud et le Japon sont les trois principaux producteurs de la région, fournissant à eux trois près de 72 % du volume régional grâce à leurs complexes MDI entièrement intégrés de Ningbo, Yeosu et Niihama. Plusieurs facteurs structurels expliquent cette domination. Premièrement, l'Asie contrôle les deux tiers de la production mondiale de cribles et de convoyeurs pour l'industrie minière ; les exportations chinoises de matériel de manutention en vrac ont progressé de 11 % en 2023, générant une demande importante de prépolymères de polyester 80-95 A. Deuxièmement, les projets d'automatisation des entrepôts de l'ASEAN – du hub de fret aérien de Changi à Singapour au méga-entrepôt de Tokopedia en Indonésie – ont généré 38 millions de roues et de pneumatiques en polyuréthane supplémentaires, selon les données de DHL Supply Chain. Troisièmement, les grands fabricants de chaussures régionaux tels que Pou Chen et Anta ont produit collectivement 120 millions de paires de semelles intermédiaires en polyuréthane, tirant parti des élastomères d'éther légers. La compétitivité des prix des matières premières amplifie la croissance : la nouvelle ligne de production de MDI de Wanhua à Yantai (400 ktpa) et la ligne d'adipate de LG Chem ont permis de réduire les coûts de résine livrée de 9 % par rapport à l'Europe, consolidant ainsi la position de leader de la région Asie-Pacifique sur le marché du polyuréthane moulé.
Amérique du Nord : Les chaînes d'approvisionnement intégrées soutiennent la demande croissante de polyuréthane de fonderie
Avec une part de marché d'environ 23 % en 2024, l'Amérique du Nord s'appuie sur des chaînes d'approvisionnement verticalement intégrées sur le marché du polyuréthane de coulée, d'importantes ressources minières et des centres de distribution e-commerce en pleine expansion pour soutenir la demande. La région a transformé environ 203 kt de polyuréthane de coulée cette année, dont 82 % proviennent des États-Unis, suivis du Canada et du Mexique. Les pièces industrielles moulées dominent le marché : les jupes de convoyeurs, les revêtements de trommels et les stators de pompes de fracturation ont absorbé à eux seuls 44 % des expéditions de résine, stimulées par une hausse de 7 % de la production de cuivre américaine et une croissance record de 14 % des puits complétés dans le bassin permien. Parallèlement, les projets d'entrepôts automatisés d'Amazon Robotics, de Walmart et de DHL ont nécessité plus de 12 millions de roues AGV et de trieuses – des composants qui doivent respecter le seuil imminent de 0,1 % de MDI libre fixé par l'OSHA, ce qui accélère les commandes de prépolymères à faible teneur en monomères libres auprès des usines de Huntsman à Geismar et de Covestro à Baytown. Une infrastructure de recyclage mature est également un atout : les lignes pilotes Evocycle CQ dans l’Ohio mélangent 15 % de matières premières recyclées chimiquement à des résines standard, conformément aux exigences de la SEC en matière de réglementation climatique et renforçant la position solide de l’Amérique du Nord sur le marché du polyuréthane coulé.
Europe : Les pressions réglementaires façonnent des stratégies innovantes et circulaires pour le moulage du polyuréthane
L'Europe, avec une part de marché de 18 à 19 %, reste néanmoins un incubateur technologique essentiel pour les solutions durables du marché du polyuréthane de coulée. La consommation régionale annuelle avoisine les 160 kt, principalement produites en Allemagne, en Belgique et en Espagne, où les sites de BASF à Anvers et de Covestro à Brunsbüttel fournissent des flux de MDI à faible teneur en diisocyanates libres et biosourcés. Les restrictions strictes du règlement REACH, entrées en vigueur en août 2023 – plafonnant la teneur en diisocyanates libres à 0,1 % et imposant une certification aux opérateurs – ont entraîné une augmentation de 25 % de la production de prépolymères à faible teneur en diisocyanates libres en seulement 12 mois. Parallèlement, les directives européennes imminentes sur les microplastiques et le CSRD ont stimulé les investissements dans les nanocomposites d'esters minimisant l'abrasion et le bio-MDI certifié ISCC PLUS. Volvo, Stellantis et Siemens exigent déjà au moins 25 % de contenu renouvelable pour leurs appels d'offres de 2026. Les applications industrielles restent importantes – les revêtements de goulottes pour aciéries et les inserts de moules pour éoliennes offshore représentent 37 % de la demande régionale – mais les composants NVH pour l'automobile connaissent la plus forte croissance, avec une augmentation de 9 % en glissement annuel, les groupes motopropulseurs électrifiés recherchant des élastomères légers et silencieux. Les systèmes de reprise performants mis en place dans le cadre des projets belge PUR-Loop et allemand RePUval permettent désormais de récupérer 8 kt par an, illustrant la transition de l'Europe vers un écosystème de polyuréthane de fonderie circulaire et axé sur l'innovation.
Principaux acteurs du marché du polyuréthane moulé
- Covestro AG
- Huntsman Corporation
- BASF SE
- Matériaux d'ingénierie DSM
- Sika AG
- HB Fuller
- Wanhua Chemical Group Co., Ltd.
- Mitsui Chemicals, Inc.
- Polyurethane Products GmbH
- Société Lubrizol
- Industries Evonik
- DOW
- Azélis
- SABIC
- Groupe Vita
- Autres joueurs importants
Aperçu de la segmentation du marché
Par type de prépolymère
- Prépolymère à base de polyester
- Prépolymère à base de polyéther
- Prépolymère à base de polycaprolactone
- Autres
Par type de résine
- Niveau standard
- Qualité haute performance
- Qualité spéciale
- Autres
Par procédé de fabrication
- Moulage par injection réactive (RIM)
- Coulage (polyuréthane liquide)
- Extrusion
- Moulage par compression
- Autres
Par conception/forme
- Polyuréthane de moulage rigide
- Polyuréthane de moulage flexible
- Polyuréthane de moulage expansé
- Polyuréthane de coulée élastomère
Sur demande
- Pièces moulées industrielles
- Roues et pneus
- Courroies et tuyaux
- Dispositifs médicaux
- Composants de chaussures
Par canal de distribution
- Ventes directes
- Ventes en ligne
- Distributeurs/Grossistes
Par secteur d'activité
- Industrie automobile
- Industrie mécanique
- Électronique et instruments
- Aérospatiale et défense
- Chaussures et articles de sport
- Industrie médicale
- Autres
Par région
- Amérique du Nord
- Les États-Unis.
- Canada
- Mexique
- Europe
- Europe occidentale
- Le Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Le reste de l'Europe occidentale
- Europe de l'Est
- Pologne
- Russie
- Le reste de l'Europe de l'Est
- Europe occidentale
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie et Nouvelle-Zélande
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique (MEA)
- Arabie Saoudite
- Afrique du Sud
- Émirats arabes unis
- Reste du Moyen-Orient
- Amérique du Sud
- Argentine
- Brésil
- Le reste de l'Amérique du Sud
VOUS RECHERCHEZ UNE CONNAISSANCE APPROFONDIE DU MARCHÉ ? FAITES APPEL À NOS SPÉCIALISTES EXPERTS.
PARLEZ À UN ANALYSTE
.svg)

 Planifiez une réunion


Caractéristiques | Type de licence | ||||
 Livre de données | Utilisateur unique |   Multi-utilisateurs |  Entreprise | ||
| e-accès | ✓ | ✓ | ✓ | ✓ | |
Partage d'utilisateurs | Un seul utilisateur | Un seul utilisateur | Jusqu'à 7 utilisateurs | Accès utilisateur illimité | |
Imprimer | ⨉ | ⨉ | ⨉ | ✓ | |
Personnalisation gratuite | Personnalisation non gratuite | Jusqu'à 30 heures de travail | Jusqu'à 60 heures de travail | Jusqu'à 80 heures de travail | |
Format du livrable |
| ⨉ | ✓ | ✓ | ✓ |
| ✓ | ⨉ | ✓ | ✓ | |
| ⨉ | ⨉ | ⨉ | ✓ | |
Soutien aux analystes | Assistance analyste pendant 2 mois | Assistance analyste pendant 4 mois | Assistance analyste pendant 7 mois | Assistance analyste pendant un an | |
Mise à jour gratuite du rapport dans la prochaine cycle de mise à jour | ⨉ | ⨉ | ⨉ | ✓ | |
Mise à jour gratuite sur l'industrie (Dans un délai de 180 jours) | ⨉ | ⨉ | ⨉ | ✓ | |
Avantage | Jusqu'à 10 % de réduction après l'achat | Jusqu'à 20 % de réduction sur les achats effectués après l'achat | Jusqu'à 30 % de réduction après l'achat | Jusqu'à 40 % de réduction sur les achats effectués après l'achat | |