市場シナリオ
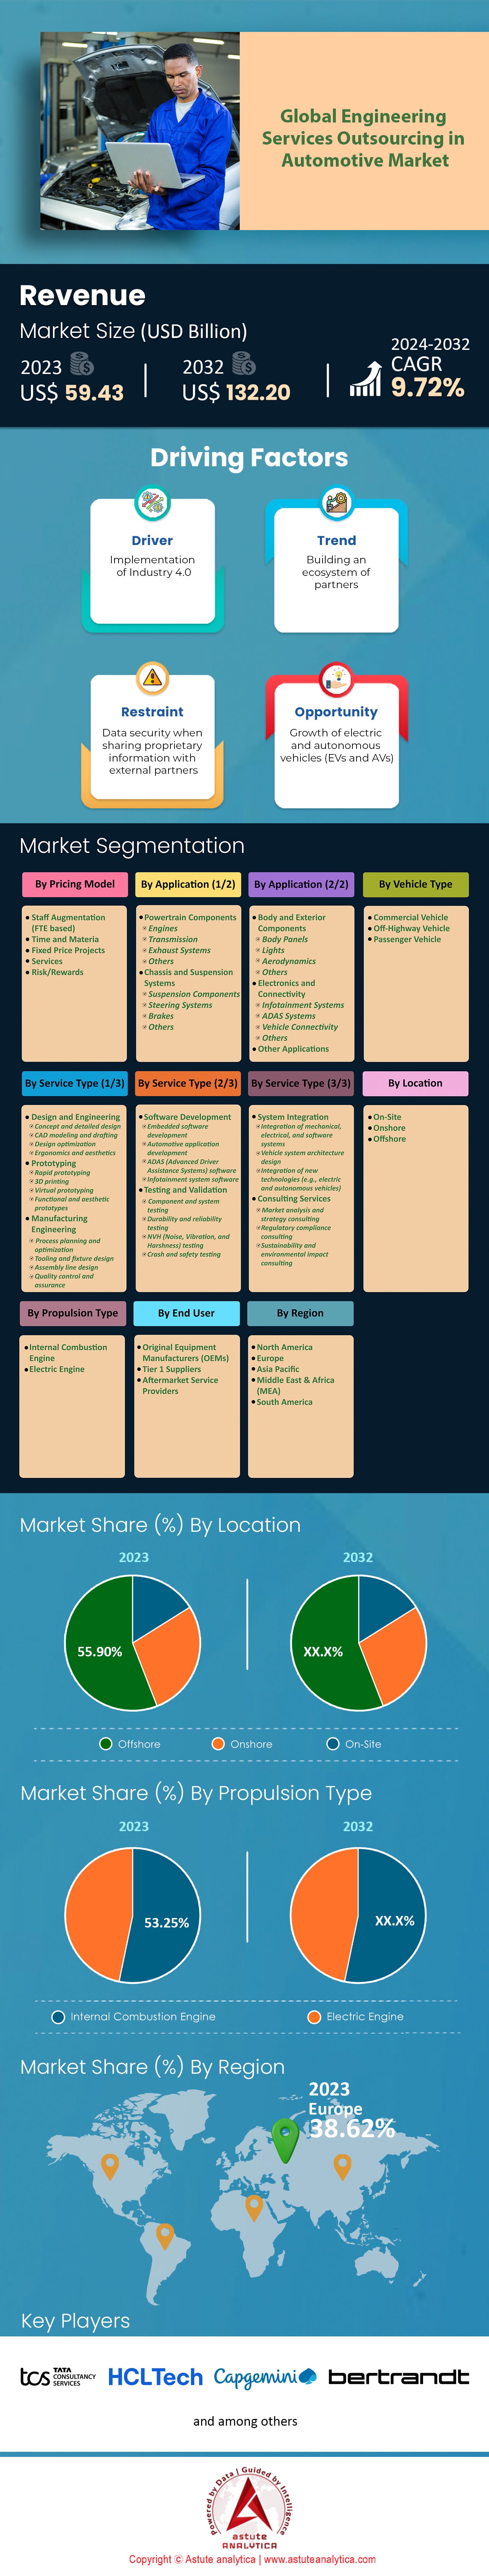
自動車市場におけるエンジニアリングサービスのアウトソーシングは、2023年に594.3億米ドルと評価され、2024年から2032年の予測期間中に9.72%のCAGRで成長し、2032年までに1,322億米ドルの市場評価額に達すると予測されています。.
自動車業界の拡大は、技術の進歩と現代の自動車開発が直面する課題により、エンジニアリングサービスのアウトソーシングの増加を促進しています。今日、自動車会社は、電動モビリティ、自動運転、コネクティビティに関する発明を生み出すために、多くの面で大きなプレッシャーにさらされています。このような高い需要に応えるため、大手自動車OEMの70%以上がESOプロバイダーと提携し、必要な知識にアクセスし、製品開発プロセスを加速させています。こうした協力の結果、2023年には世界中で200を超える新型車が発売され、自動車市場におけるエンジニアリングサービスのアウトソーシングが業界に与える影響の大きさを示しています。.
自動車メーカーは、電動パワートレイン技術、先進運転支援システム(ADAS)、コネクテッドカー技術を基幹アプリケーションに統合し、エンジニアリングサービスのアウトソーシング活動を強化しています。もう一つの強力な成長要因は電気自動車への注目度です。2023年には、世界の電気自動車販売台数が過去最高の1,420万台に達すると予想されています。複数の推計によると、レベル2以上の車両自動化機能を搭載した車両の全世界の在庫台数も600万台を超え、エンジニアリング能力へのプレッシャーが高まっています。2023年には2億5,000万台以上のコネクテッドカーが路上を走行しており、ESOはコネクテッドカーの開発とさらなる普及に不可欠な存在となっています。そのためには、ソフトウェア、サイバーセキュリティ、データ分析への多大な投資が必要です。.
自動車市場におけるエンジニアリングサービスのアウトソーシングの最大の受益者は、ティア1サプライヤー、OEM(相手先ブランド供給業者)、そしてモビリティ企業です。より信頼性の高い推計によると、ティア1サプライヤーは2023年にバッテリー、センサー、インフォテインメントシステムの統合に重点を置き、アウトソーシングされたエンジニアリングプロジェクトの60%以上を占めるとされています。さらに、電動スクーターやドローンのメーカーは、イノベーションのスピード向上と競争力維持のため、OESパートナーへの依存度を30%以上高めています。これらの傾向は、自動車分野における効率向上、コスト削減、そしてイノベーションの促進におけるESOの貢献を浮き彫りにしています。.
さらに詳しい情報を得るには、 無料サンプルをリクエストしてください。
市場動向
推進要因:専門的なエンジニアリングの専門知識を必要とする電気自動車の需要の加速
持続可能な輸送手段への世界的な移行により、電気自動車(EV)の需要が急増し、それに伴い、より多くのエンジニアリングスキルが求められています。2023年には、世界のEV販売台数は1,420万台に達し、これは歴史的な増加となります。中国では905万台以上が販売され、欧州と米国の自動車市場におけるエンジニアリングサービス・アウトソーシングはそれぞれ300万台と120万台を販売しました。この増加は、規制政策、バッテリー技術の変化、そして人々の環境意識の高まりによるものです。
EVの開発には、バッテリー管理システム、パワーエレクトロニクス、電動ドライブトレインなど、様々な課題に対処するための高度なエンジニアリングソリューションが不可欠です。さらに、2023年には新型EVのバッテリー容量が75kWhになると報告されており、高度な熱制御技術とエネルギー効率技術の必要性が浮き彫りになっています。世界中で3万カ所以上の急速充電ステーションが建設されており、最高のパフォーマンスを得るには車両システムとの統合が不可欠です。こうした状況を改善するため、自動車メーカーは、必要なスキルと経験を持つ自動車メーカーにエンジニアリングサービスをアウトソーシングするケースが増えています。.
2023年初頭、米国の自動車市場におけるエンジニアリングサービスアウトソーシングの需要は急増し、世界中で5万人以上のエンジニアが求められ、特に100種類を超える新型EVの開発に携わるOEMメーカーからの需要が高まりました。さらに、EV(電気自動車)向けエンジニアリングサービスのアウトソーシングは、100種類を超える驚異的な数の新型EVの生産開始に貢献し、バッテリー設計やエネルギー管理システムの提供へと事業を転換することができました。OEM(相手先ブランド製造会社)とESO(エンジニアリングサービスアウトソーシング)の連携は、製造業の急速な成長を促進しただけでなく、グリッド入力や電気自動車の接続性やワイヤレス充電機能の向上にもつながり、パートナーシップモデルの強化にも貢献しています。.
トレンド:イノベーションに向けたOEMとESOプロバイダー間の連携の拡大
2023年の自動車エンジニアリングサービスアウトソーシング市場は、自動車業界の創造性を高めることを目的としたOEM(オリジナル機器メーカー)とESO(エンジニアリングサービスアウトソーシング)の関係強化が見られました。報告書によると、自動運転、コネクティビティ、電動化といった新技術をターゲットとした国際的な連携やアライアンスは60件以上に上ります。例えば、ある欧州のOEMは、次世代の自動運転システム開発においてESO企業と提携し、1,000台の自動運転テストカーを配備しました。これらの連携は、開発サイクルの短縮と人材確保を目的としています。2023年には、世界中の決済アウトソーシングサービスプロバイダーが、人工知能、機械学習、サイバーセキュリティのスキルを持つ12万人以上の自動車エンジニアを雇用していました。共同イノベーションセンターは一般的な現象となり、世界中に40以上のセンターが設立されました。共同イノベーション センターの統合により、アジャイルな方法での共同創造と開発が可能になり、OEM への新機能の市場投入までのスピードが向上します。.
自動車市場におけるエンジニアリングサービスアウトソーシングにおけるこれらの協業の結果、自動車技術分野で500件以上の新規特許が申請されました。また、これらのパートナーシップにより、ESOプロバイダーがアジアや南米などの地域におけるOEMへのビジネスチャンスを提供したため、新規市場への進出も可能となりました。.
課題: 機密性の高いエンジニアリング情報を外部と共有する際のデータセキュリティの懸念
OEM(オリジナル機器メーカー)がエンジニアリングサービスアウトソーシング企業との提携を拡大するにつれ、2023年にはデータ保護の重要性が大きな課題となっています。機密性の高いエンジニアリング情報を共有することは、特許侵害、産業スパイ、規制違反などのリスクを伴います。2023年には、自動車市場は機密データの窃盗を目的とした250件以上のサイバー攻撃に見舞われ、自動車市場におけるエンジニアリングサービスアウトソーシングにおける周辺データ共有に伴うリスクを浮き彫りにしました。ある事例では、大手OEMの主要サプライヤーが、開発プログラムのアウトソーシングを通じて機密設計ファイルが外部に公開されたため、多額の金銭と信用を失いました。.
ソフトウェアとハードウェアの両方の要素で構成される現代の自動車は、実際には非常に複雑であり、企業内の共有すべきデータが膨大になっています。最近の調査結果によると、コネクテッドカーは2023年には1時間あたり平均約25ギガバイトの情報を生成する可能性があり、これは保護を必要とするデータの規模の大きさを物語っています。この状況は規制にも影響を与え、データ保護に関する規制はより厳格化され、違反に対する罰則は一般データ保護規則(GDPR)およびカリフォルニア州消費者プライバシー法に基づき最大5,000万ドルの罰金が科せられるようになりました。.
自動車市場におけるエンジニアリングサービスアウトソーシングにおけるこうしたリスクを軽減するため、OEMとESOプロバイダーは2023年にサイバーセキュリティソリューションに100億ドル以上を費やしました。エンドツーエンドの暗号化、安全な伝送プロトコル、強力なアクセス制御といった戦略が採用されています。さらに、ESO契約の80%以上が、包括的なデータ保護規定とコンプライアンス義務を規定しています。しかしながら、こうした動きにもかかわらず、データの整合性を維持することは依然として大きな課題であり、エンジニアリング連携においては、継続的な監視とより優れた保護対策が不可欠です。.
セグメント分析
サービスタイプ別
2023年までに、自動車市場におけるエンジニアリングサービスアウトソーシングの設計・エンジニアリングセグメントは、35%以上の市場シェアを報告しています。このセグメントの優位性は、自動車業界がより厳しい規制に取り組んでいることから、発明と創造に対する継続的な需要によって押し上げられています。Global Automotive ESO Reportの推定によると、世界の自動車の設計・エンジニアリングサービスは2023年に450億米ドルと評価されました。そのうち、210億米ドル以上がアウトソーシングセグメントによるものです。2023年には1,420万台を超えるEV(電気自動車)が販売され、新しいプラットフォームや技術を開発するために、設計とエンジニアリングに多大なリソースが必要になりました。2023年には、世界中で800台以上の新しい電気自動車とハイブリッド車が発売され、車両の設計とエンジニアリングがいかに真剣に取り組まれているかを示しています。.
急速な技術進歩に伴い、自動車製造業界の発展にはエンジニアリングおよび設計サービスへの需要が極めて重要です。2023年のデータによると、世界の自動車メーカーは自動車エンジニアリングサービスアウトソーシング市場において、研究開発に約1,300億ドルを投資しており、その大部分は外部の設計およびエンジニアリングサービスへの投資でした。また、現代では平均1億行のコードを搭載した自動車のサンプル数が増加しており、専門的なソフトウェアエンジニアのニーズが高まっています。さらに、先進運転支援システム(ADAS)を搭載した自動車の台数も著しく増加し、2023年には7,000万台に達し、エンジニアリング支援の需要が大幅に高まりました。.
設計・エンジニアリングサービス分野における熾烈な競争には、いくつかの理由があります。例えば、世界的な熟練エンジニア不足とアウトソーシングのコストメリットなどが挙げられます。世界経済フォーラムは、2023年の時点で、世界中で150万人以上のエンジニア職が空席のままであると発表しました。アウトソーシングにより、国内の自動車メーカーは、現在自動車ESO(エンジニアリング・サービス・オファリング)で勤務している50万人以上のエンジニアを活用できるようになります。さらに、2023年にはESOサプライヤーと自動車メーカーの間で500件以上の共同開発契約が締結され、イノベーションが促進され、製品の市場投入までの時間が短縮されました。.
価格モデル別
2023年には、自動車市場におけるエンジニアリングサービスアウトソーシングにおいて、スタッフ増強(フルタイム換算、FTEベース)の価格設定モデルが大きなメリットをもたらし始めています。このセグメントは、市場シェアの約39%を占めています。このモデルは基本的に、自動車企業が外部の専門家をプロジェクトにフルタイムで雇用することで、エンジニアリングチームを拡大する際の柔軟性を高めます。市場分析によると、今年、自動車セクターでは7万人以上のFTEポジションがオフショア化されており、このモデルが強く支持されていることを示しています。自動車ESOセクターにおけるスタッフ増強市場は、2023年には231億7000万ドルに達すると推定されており、その関心はさらに高まるでしょう。.
このようなモデルは、製品の市場投入が極めて重要な状況で有用です。自動車メーカーは、熟練したエンジニアで段階的にチームを構築することで、プロジェクト完了の期限を守ることができます。160万人もの自動車エンジニアの不足が、人員増強を魅力的な選択肢としていました。一方、世界的な人員増強により、これらの専門家への連絡にかかる平均時間は、以前の6か月から約2週間へと大幅に短縮されました。この結果、自動車メーカーの人員配置予算は年間50億ドル増加しました。.
効率性、柔軟性、そして世界中に広がる人材は、自動車市場におけるエンジニアリングサービスアウトソーシングにおけるスタッフ増強モデルの拡大を支える重要な要素です。2023年には、自動車関連企業がスタッフ増強によって削減できた平均運用コストは1,500万ドルに上りました。さらに、2023年には3,500件以上の自動車プロジェクトでスタッフ増強サービスソーシングが採用されました。このモデルは、人員不足によるダウンタイムが著しく少なく、プロジェクトの継続的な成長を可能にするため、エンドユーザーの負担を軽減します。.
アプリケーション別
自動車市場におけるエンジニアリング・アウトソーシングサービスにおいて、パワートレイン部品セグメントは収益の34.28%以上を占めています。自動車市場におけるパワートレインエンジニアリングサービス・アウトソーシングの世界市場規模は、環境に優しくエネルギー効率の高い技術を活用したパワートレイン開発に市場の焦点が集中したため、2023年には約594.3億ドルに増加する見込みです。需要の急増は、国際市場がハイブリッド車と電気自動車に注目していることに起因しています。2023年には、これらの車両が2,500万台以上製造されました。その結果、新たな性能と効率の要件を満たす完全なパワートレインを構築するためのスキルと技術に対するニーズが高まっています。.
自動車市場におけるエンジニアリングサービスアウトソーシングにおける特定のパワートレイン部品の需要は、排ガス規制や消費者嗜好の変化にも影響を受けています。二酸化炭素排出量の削減を目指し、20カ国以上が2035年までに内燃機関車の新車販売を禁止する提案を出しています。こうした状況を受け、主要自動車メーカーは2022年に電動パワートレインの開発に約800億ドルを投じました。平均300Wh/kgのバッテリーエネルギー密度をはじめとするバッテリー技術の進歩は、電気自動車の製造を容易にし、結果としてパワートレインエンジニアリングサービスの需要拡大を予感させます。中国や欧州などの主要市場では、2023年に電気自動車の販売台数が1,200万台を超える見込みです。.
この優位性につながったマクロ経済要因としては、世界各国政府による電気自動車製造への150億ドルに上る高額な補助金や、原油価格の上昇(今年は1バレルあたり100ドル上昇すると予測されている)などが挙げられます。ミクロ経済要因の改善は、燃費の良い自動車に対する消費者の需要と、パワートレインの先進性に関連しています。2023年には、新しいパワートレイン部品の開発プロジェクト1件あたりの平均支出額は約500万ドルでした。さらに、同年には1,000件を超える新しいパワートレイン特許が登録されており、ESO業界において相当な投資とイノベーションが進行中であることを示しています。.
車種別
乗用車は自動車市場におけるエンジニアリングサービス・アウトソーシングの収益源として、50.71%以上のシェアを占め、主要な収益源となっています。乗用車の世界販売台数は驚異的な6,530万台に達し、成長と拡大の余地は十分にあります。この需要レベルは、市場に明確なギャップを生み出しています。2023年には、乗用車カテゴリーだけで売上高が301億3,000万米ドルを超え、カテゴリーとしては異例の規模となりました。さらに、同年には500を超える新型乗用車が市場に投入されました。.
都市の成長、可処分所得の向上、消費者のセルフモビリティへの行動変化など、様々な要因が乗用車セグメントの成長に影響を与えており、ひいては自動車市場におけるエンジニアリングサービスのアウトソーシングにも影響を与えています。都市人口が40億人を超え、乗用車の需要は依然として堅調です。さらに、排出ガス規制や安全規制の強化により、車両のエンジニアリング要件も複雑化しています。現在、乗用車の平均モデルは200万時間かけてエンジニアリングされており、これは以前の数値と比べて飛躍的な増加です。さらに、2023年には、乗用車のソフトウェアコンテンツに使用されるコード行数は1億5000万行を超えました。これは、このようなコンテンツには多くのソフトウェアエンジニアリングが必要であるという分析を踏まえると、エンジニアリング側に大きなプレッシャーをかけていることを示唆しています。こうした広範なエンジニアリング要件の導入は、ESOサービスの導入をさらに促進し、乗用車セグメントのESO業界における地位を確固たるものにしています。.
このレポートをカスタマイズ + 専門家による検証
地域別、会社レベル、ユースケース別など、必要なセクションのみにアクセスできます。.
あなたの意思決定を支援するためにドメイン専門家との無料コンサルテーションが含まれています。.
この研究についてさらに詳しく知るには: 無料サンプルをリクエストしてください
地域分析
長年にわたり、ヨーロッパは自動車市場におけるエンジニアリングサービスのアウトソーシングの拠点として浮上してきました。現在、この地域は革新的なソリューションを完全に提供できる最も包括的なエンジニアリングインフラストラクチャの1つを支配しているため、約38.62%の市場シェアを占めています。ドイツはリゾート収益が最も高く、2023年にはヨーロッパのESOの大部分を占めます。BMWやフォルクスワーゲンなどの大手企業からの投資により、5,000億ユーロに達するドイツの自動車産業は最前線に立っています。東ヨーロッパの他の国々も重要なプレーヤーであり、東ヨーロッパからのITアウトソーシング収益は2023年までに41億7,000万ドルを超えると予想されています。ポーランドのIT市場だけでも40万人以上の専門家がいます。この地域の優位性は、約20万人と推定されるウクライナの技術人材プールと、6,000以上のスタートアップで活況を呈しているバルト諸国によってさらに補完されています。ヨーロッパは2023年に自動車の研究開発に600億ユーロを費やしており、明らかにイノベーションを優先する経済となっています。.
アジア太平洋地域は世界最大の自動車市場ですが、高品質のエンジニアリング、安全および環境ガイドラインの厳格な遵守、そして確固たる政策的支援を重視した欧州が、自動車市場におけるエンジニアリングサービスのアウトソーシングにおいて優位に立っています。欧州の自動車セクターでは約1,380万人が働いており、非常に教育水準の高い労働力であることが示唆されています。さらに、EUの輸出経済は約2.1兆ユーロで、自動車産業はその最大の貢献者の一つです。欧州は特にAIやIoTなどの新興デジタル技術に約2,000億ユーロを費やしています。さらに、この地域の自動車生産台数は2023年には1,600万台を超えており、強力な生産能力を示唆しています。この傾向を牽引する要因の一つは、より効率的でよりカスタマイズされたソフトウェアソリューションへの強い需要であり、ひいては欧州における高度なエンジニアリングソリューションの需要を高めています。.
自動車市場におけるエンジニアリングサービスアウトソーシングのトップ企業
- 北米
- アクセンチュア
- アルテアエンジニアリング株式会社.
- コグニザントテクノロジーソリューションズコーポレーション
- フロスト&サリバン
- ジェンパクト
- インターナショナル・ビジネス・マシーンズ・コーポレーション(IBM)
- テックレボル
- その他の著名な選手
- ヨーロッパ
- アデコグループAG(アコディス)
- アルテン
- アプラス+ イディアダ
- ARRK製品開発グループ株式会社
- アロブス
- ASAPホールディングGmbH
- AVLリストGmbH(AVL)
- ベルトランAG
- キャップジェミニエンジニアリング
- 簡潔なソフトウェア
- EDAGグループ
- ESIグループ
- エスターデジタル
- HQソフトウェア
- IAV GmbH
- インターソグ
- キスラーグループ
- レンバーグソリューションズ
- マグナ・シュタイアー GmbH & Co KG
- プロムワド
- セグラ・テクノロジーズ・グループ
- ティエトエブリー
- テュフズード
- その他の著名な選手
- アジア太平洋(インド)
- サイエント
- HCLテクノロジーズ
- インフォシス・リミテッド
- KPITテクノロジーズ
- L&Tテクノロジーサービス(LTTS)
- サスケン・テクノロジーズ・リミテッド
- タタ・テクノロジーズ・リミテッド
- テックマヒンドラ
- ウィプロ・リミテッド
- その他の著名な選手
市場セグメンテーションの概要:
サービスタイプ別
- 設計とエンジニアリング
- コンセプトと詳細設計
- CADモデリングと製図
- 設計最適化
- 人間工学と美学
- プロトタイピング
- ラピッドプロトタイピング
- 3Dプリント
- 仮想プロトタイピング
- 機能的かつ美的なプロトタイプ
- 製造エンジニアリング
- プロセス計画と最適化
- 工具と治具の設計
- 組立ライン設計
- 品質管理と保証
- ソフトウェア開発
- 組み込みソフトウェア開発
- 自動車アプリケーション開発
- ADAS(先進運転支援システム)ソフトウェア
- インフォテインメントシステムソフトウェア
- テストと検証
- コンポーネントとシステムのテスト
- 耐久性と信頼性のテスト
- NVH(騒音、振動、ハーシュネス)テスト
- 衝突および安全性テスト
- システム統合
- 機械、電気、ソフトウェアシステムの統合
- 車両システムアーキテクチャ設計
- 新しい技術の統合(例:電気自動車や自動運転車)
- コンサルティングサービス
- 市場分析と戦略コンサルティング
- 規制コンプライアンスコンサルティング
- 持続可能性と環境影響コンサルティング
場所別
- 現場で
- 陸上
- オフショア
価格モデル別
- スタッフ増強(FTEベース)
- 時間とマテリア
- 固定価格プロジェクト
- サービス
- リスクと報酬
アプリケーション別
- パワートレインコンポーネント
- エンジン
- 伝染 ; 感染
- 排気システム
- その他
- シャーシとサスペンションシステム
- サスペンションコンポーネント
- ステアリングシステム
- ブレーキ
- その他
- ボディおよび外装部品
- ボディパネル
- ライト
- 空気力学
- その他
- エレクトロニクスとコネクティビティ
- インフォテインメントシステム
- ADASシステム
- 車両コネクティビティ
- その他
- その他のアプリケーション
車種別
- 商用車
- オフロード車両
- 乗用車
推進タイプ別
- 内燃機関
- 電気エンジン
エンドユーザー別
- オリジナル機器製造会社(OEM)
- ティア1サプライヤー
- アフターマーケットサービスプロバイダー
地域別
- 北米
- 米国.
- カナダ
- メキシコ
- ヨーロッパ
- 西欧
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 西ヨーロッパの残りの地域
- 東欧
- ポーランド
- ロシア
- 東ヨーロッパの残りの地域
- 西欧
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリアとニュージーランド
- 韓国
- ASEAN
- その他のアジア太平洋地域
- 中東およびアフリカ(MEA)
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- MEAの残りの地域
- 南アメリカ
- アルゼンチン
- ブラジル
- 南アメリカのその他の地域
包括的な市場知識をお探しですか? 当社の専門スペシャリストにご相談ください。.
アナリストに相談する
.svg)

 ミーティングのスケジュール


特徴 | ライセンスの種類 | ||||
 データブック | シングルユーザー |   マルチユーザー |  企業 | ||
| 電子アクセス | ✓ | ✓ | ✓ | ✓ | |
ユーザー共有 | 1ユーザーのみ | 1ユーザーのみ | 最大7ユーザー | 無制限のユーザーアクセス | |
印刷 | ⨉ | ⨉ | ⨉ | ✓ | |
無料のカスタマイズ | 無料のカスタマイズはありません | 最大30時間労働 | 最大60時間の労働 | 最大80時間の労働 | |
成果物 |
| ⨉ | ✓ | ✓ | ✓ |
| ✓ | ⨉ | ✓ | ✓ | |
| ⨉ | ⨉ | ⨉ | ✓ | |
アナリストサポート | 2ヶ月間のアナリストサポート | 4ヶ月間のアナリストサポート | 7ヶ月間のアナリストサポート | 1年間のアナリストサポート | |
次回の無料レポート更新 更新サイクル | ⨉ | ⨉ | ⨉ | ✓ | |
無料の業界最新情報 (180日以内) | ⨉ | ⨉ | ⨉ | ✓ | |
利点 | 購入後最大10%オフ | 購入後最大20%オフ | 購入後最大30%オフ | 購入後最大40%オフ | |