市场概况
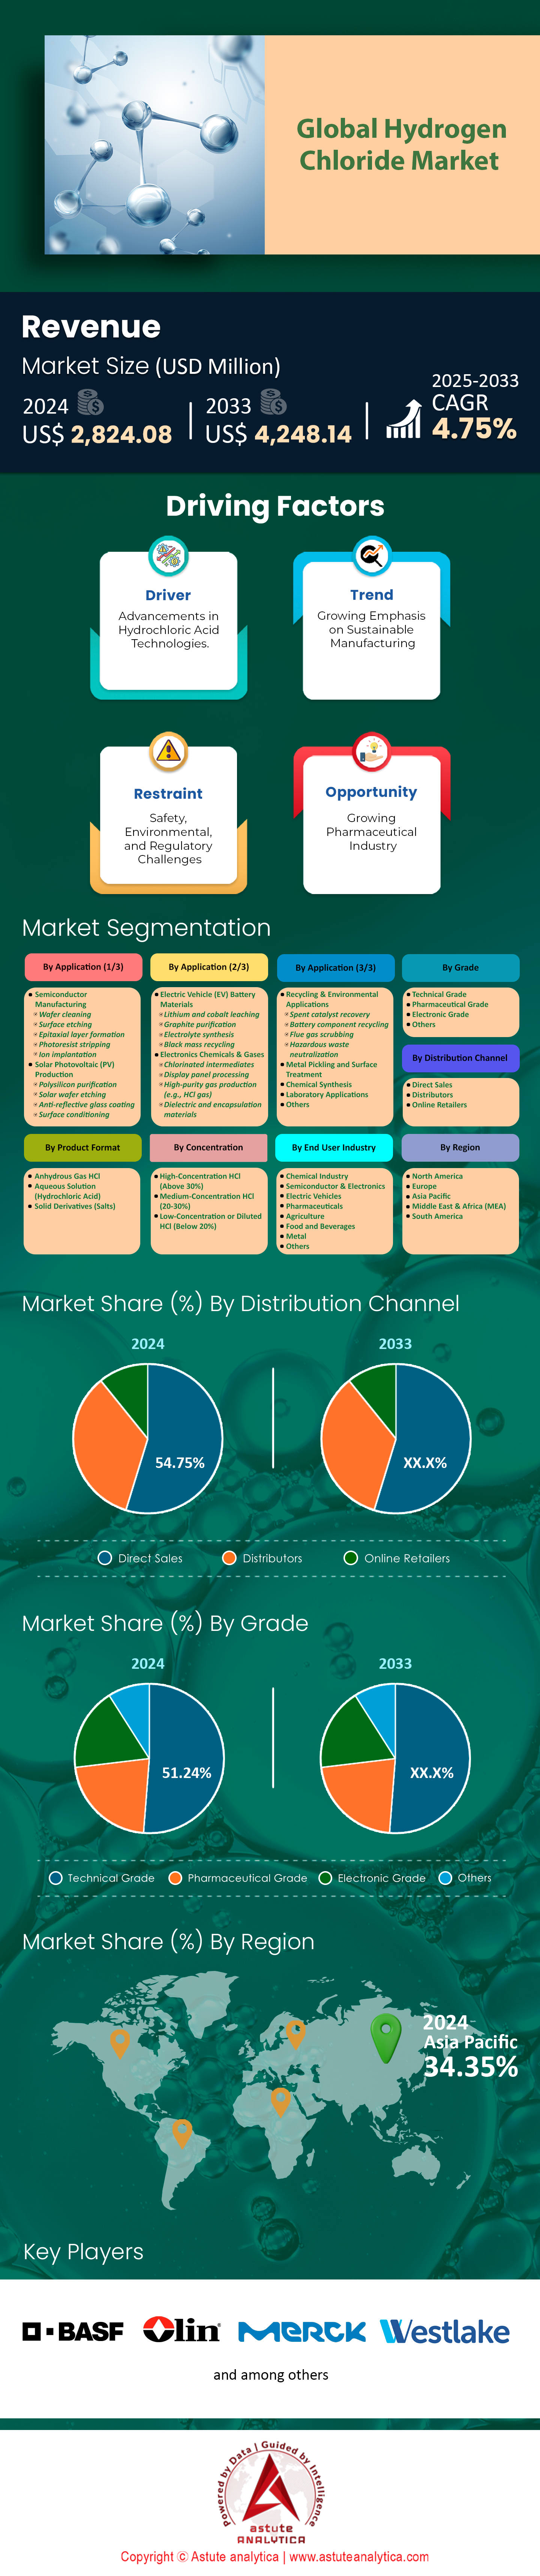
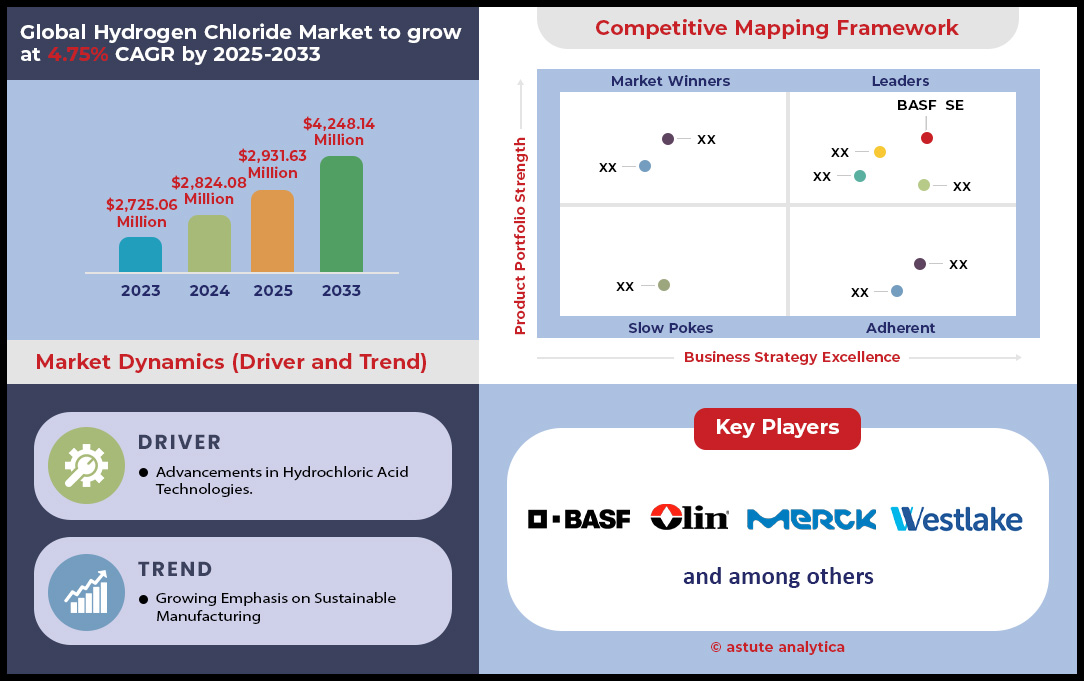
2024 年氯化氢市场价值为 28.2408 亿美元,预计到 2033 年市场价值将达到 42.4814 亿美元,在 2025 年至 2033 年的预测期内,复合年增长率为 4.75%。.
氯化氢市场的主要发现
- 按等级划分,工业级氯化氢占世界总产量的 51.24% 以上。.
- 根据应用领域,氯化氢大量用于金属酸洗和表面处理。.
- 按产品形式划分,水溶液(HCl 酸)占市场份额超过 66.44%。.
- 按最终用途行业划分,化学工业是氯化氢最大的最终用户或消费者,占据了超过 36.36% 的市场份额。.
- 按分销渠道划分,直销渠道占比最高,为 54.75%。.
- 亚太地区是最大的市场,市场份额超过34.35%。.
- 预计到 2033 年,全球氯化氢市场规模将达到 42.4814 亿美元。.
对当前趋势的分析表明,强劲且多元化的需求正在塑造着氯化氢市场。工业规模的消费仍然是需求的基石,预计2024年全球市场消费量将达到约732万吨。仅钢铁行业每年用于酸洗作业就需要约350万吨氯化氢。除了这一基础性需求外,更广泛的化工行业也提供了补充,该行业每年使用超过110万吨高纯度氯化氢。展望未来,预计到2025年,盐酸市场规模将达到729万吨,这预示着持续且大规模的工业需求,利益相关者有望满足这些需求。.
与此同时,高价值行业正在创造充满活力的全新需求。2023年,全球半导体制造业使用了约95万吨氯化氢,预计2024年将进一步增长。同样,2021年至2023年间,氯化氢在电子制造业的应用增长了22%,预计到2025年将继续扩张。制药和医疗领域也贡献显著;2020年至2023年,氯化氢在医疗设备消毒中的使用量增长了28%,这一趋势将持续到2024年;而仅2024年一年,其在药品生产中的使用量就增长了7.8%。预计到2025年,无水氯化氢市场规模将达到15亿美元,这凸显了这些特殊应用领域的巨大利润潜力。.
从地域上看,这种需求正通过战略性的生产和贸易流动得到满足。亚太地区在2024年约占全球盐酸消费量的52%,巩固了其作为主要需求中心的地位,并创造了超过34.35%的全球收入。在北美,强劲的消费需求体现在显著的进口数据上,美国在2024年进口了价值7030万美元的盐酸,其中包括从加拿大进口的5820万美元。生产商正在积极响应这一全球需求。德国一家新的生产装置新增了超过6500吨的年产能,而两家中国大型企业也将其产量提高了9000多吨,这将对2024年的供应格局产生影响。这些活动表明,市场正在积极调整以满足不断增长的全球需求。.
如需了解更多信息, 请申请免费样品
引领全球氯化氢市场未来发展的三大关键转变
- 一个显著的趋势是采用现场氯化氢发生系统。半导体和制药等需要超高纯度氯化氢的行业正在越来越多地安装模块化装置。现场生产消除了运输腐蚀性无水氯化氢所带来的巨大物流挑战和安全隐患。它还提供了更可靠、更经济高效的供应链,使企业免受现货市场价格波动和运输中断的影响,而这些在疫情后已成为一个至关重要的问题。
- 循环经济正在推动氯化氢回收技术的重大创新。氯化氢市场的各个公司都在大力投资于从工业废料(特别是钢铁酸洗和氯化化学品生产产生的废料)中回收和提纯氯化氢的工艺。先进的电解和蒸馏技术现在可以将曾经的危险废物转化为高纯度氯化氢。此举不仅减少了对环境的影响和处置成本,还创造了一种新的、可持续的宝贵原材料来源。
- 新兴且具有前瞻性的趋势是“绿色”氯化氢的开发。该工艺涉及将利用可再生能源电解产生的绿色氢气与氯气进行反应。随着各行业面临越来越大的压力,需要实现整个价值链的脱碳,因此,以更低的碳足迹生产氯化氢等关键化学品正成为一项战略重点。尽管绿色氯化氢仍处于起步阶段,但它代表着向更可持续的化学品制造模式的关键转变,符合全球环境目标。
先进电子和半导体制造推动高纯度盐酸需求
全球对先进电子产品的旺盛需求是推动全球氯化氢市场需求的主要驱动力。超高纯度(UHP)氯化氢对于半导体制造中的关键工艺(例如硅片蚀刻和清洗)至关重要。生产规模极其庞大。作为现代芯片基础的300毫米硅片,预计到2025年,全球月产量将达到历史新高,为920万片。新建的制造工厂进一步加剧了这一需求。数十亿美元的新工厂投资,例如三星位于德克萨斯州的工厂计划从2026年开始增产,预示着未来对工艺化学品的巨大需求。.
氯化氢市场需求遍及整个电子供应链。作为关键原材料的多晶硅,预计仅2024年全球产量就将达到196万吨。各国产业战略进一步强化了这一趋势。到2025年,韩国和台湾地区在全球300毫米晶圆厂产能中的份额预计将分别达到24%和21%。预计到2025年,中国的份额将增长至23%,月产能将达到230万片晶圆。就连新型化学气相沉积(CVD)设备的销售也反映了这一趋势;2024年CVD设备市场价值将达到242.3亿美元。此外,高密度印刷电路板的生产也使用氯化氢作为主要蚀刻剂,预计到2030年,所有PCB蚀刻化学品的市场规模将达到近110亿美元。.
全球粮食安全需求推动农用化学品行业对盐酸的强劲需求
保障全球粮食供应的迫切需求,通过农用化学品行业,为氯化氢市场创造了基础性需求。氯化氢是合成多种除草剂、杀虫剂和杀菌剂的关键试剂。主要作物保护化学品的产量表明了强劲的需求。2024年,全球草甘膦市场价值109.2亿美元,预计2025年将达到118.9亿美元。如此庞大的生产规模需要大量的原料化学品。拜耳和先正达等主要企业正在调整2025年的战略,以提升业绩并推出新产品线,这将直接影响原材料的采购。.
对新增产能的投资凸显了这一趋势。贸易流动也反映了强劲的需求。2024年,中国农药出口总额达90亿美元,其中巴西是最大的出口目的地,出口额达19.2亿美元。中国农用化学品出口一直保持着近12%的复合年增长率。巴西已成为全球最大的作物保护产品市场,2024年销售额达到143亿美元。该国农药处理面积在2024年超过20亿公顷。阿根廷是世界第三大农药消费国,严重依赖进口。2024年,阿根廷简化了进口流程,预计这将有助于提高采购效率。.
细分市场分析
钢材处理中卓越的效率是氯化氢应用的核心基础。
氯化氢在金属酸洗和表面处理领域占据超过33.38%的市场份额,凸显了其在钢铁行业中至关重要的地位。其高效性源于速度、质量和工艺效率的完美结合。使用15-18%的最佳浓度氯化氢,可在较低温度下实现比其他方法更快的酸洗速度,从而直接降低钢铁厂的能源成本并提高生产效率。该工艺可获得优异的表面光洁度,因为生成的氯化亚铁盐具有高溶解度,易于冲洗,从而防止点蚀,并确保后续镀锌或涂层应用具有卓越的附着力。与其他酸相比,氯化氢的氢脆风险更低,进一步巩固了其作为首选化学试剂的地位。.
现代酸再生技术的出现是该应用可持续性和经济可行性的关键变革因素。这些系统通常采用流化床技术,可实现近100%的废酸回收率。一座大型再生装置每小时可处理17,000升废酸。这形成了一个闭环系统,最大限度地减少了废物产生,并将有价值的氧化铁作为副产品回收供其他行业使用。钢铁行业对工艺优化的投资(2022年占收入的6.29%)持续提升盐酸酸洗线的效率,巩固了这一核心应用。.
安全性和实用性:水泥水溶液在盐酸市场的主导地位
水溶液形式的氯化氢(即盐酸)凭借其在安全性、操作便捷性和基础设施成本方面的显著优势,以66.44%的市场份额遥遥领先于其他氯化氢产品。其气态替代品——无水氯化氢,在完全干燥时不具腐蚀性,但一旦接触到哪怕微量的水分,腐蚀性就会变得非常强,因此需要使用昂贵的高压钢瓶进行运输和储存。相比之下,水溶液形式的氯化氢可以安全地储存在由玻璃钢(FRP)等材料制成的经济型储罐中,并通过现有的标准罐车运输基础设施进行运输。这显著降低了物流成本,并简化了终端用户的操作流程。.
安全性是全球氯化氢市场的另一项关键差异化因素。无水氯化氢气体泄漏会形成影响范围广的有毒腐蚀性气体云,而液态氯化氢的泄漏则更容易控制和管理。水溶液形式的实用性至关重要,因为它可用于众多以水为基础的应用,例如水处理设施中离子交换树脂的再生,以及在食品生产过程中(如明胶生产)用作pH调节剂。近期的技术经济分析持续支持现有水溶液工艺的成本效益,证实了该形式的市场主导地位建立在安全性、实用性和经济性等坚实基础之上。.
多元化和不断发展的化学工业的基础组成部分
作为氯化氢市场最大的终端用户,化学工业消耗了全球超过36.36%的氯化氢,将其用作不可或缺的反应物、催化剂和结构单元。氯化氢最重要的用途是在聚氯乙烯(PVC)的生产中,通常在一体化工厂内自产自用,形成高效的循环利用。除了塑料之外,氯化氢还是生产多种无机氯化物(例如氯化铁(FeCl₃)和氯化铝(AlCl₃))的关键原料,而这些无机氯化物是市政和工业水处理中重要的混凝剂。在制药领域,高纯度氯化氢对于制备稳定的盐酸盐药物至关重要,绿色化学倡议正在优化其利用,例如在舍曲林的一种生产工艺中,每年可减少440吨废物。.
氯化氢市场的未来增长也与高科技行业息息相关。受蓬勃发展的电子行业的推动,2024年全球超高纯度无水氯化氢气体市场规模预计将达到42.4亿美元,而这种气体对于半导体制造至关重要。氯化氢的其他主要用途还包括在石油和天然气行业中用于“油井酸化”,以提高开采率。最终,氯化氢的作用往往体现在副产品协同效应上,它将大型化工联合体中的不同工艺连接起来,把一个工艺的潜在废料转化为另一个工艺的宝贵原料,从而巩固了其作为现代化学制造基石的地位。.
自定义此报告 + 与专家验证
仅访问您需要的部分——按地区、公司或用例划分。.
包含与领域专家的免费咨询,以帮助您做出决定。.
成本效益和副产品供应巩固了技术级产品的市场主导地位
工业级氯化氢占据市场主导地位,市场份额超过51.24%,这主要归功于其显著的经济优势。价格差异十分明显:高纯度电子级氯化氢的价格可高达每吨1800美元以上,而工业级氯化氢的价格低至每吨80-180美元,两者价格相差近10到20倍。这与纯度直接相关,工业级氯化氢的典型浓度为85%-95%,足以满足各种工业应用的需求,而半导体行业则需要99.99%的纯度。此外,相当一部分工业级氯化氢并非“专门”生产,而是作为其他大规模化学工艺的低成本副产品产生,这进一步提高了其供应量和价格优势。.
副产品动态在氯乙烯单体 (VCM) 的生产中尤为明显。在 VCM 生产中,57.4% 的原料采用氧氯化法,该方法会产生大量且通常被企业自用的氯化氢 (HCl)。这种氯化氢市场的共生关系支撑了其大部分需求。从地域上看,亚太地区重工业的集中也强化了这一市场主导地位,该地区在 2023 年占据了 35.6% 的市场份额。即使在药物合成领域,工业级氯化氢也因其成本节约作用而在初期阶段得到应用,这证明了其在整个工业领域的通用性和基础性作用。.
如需了解更多研究详情: 请申请免费样品
区域分析
亚太地区的工业实力推动全球氯化氢需求
亚太地区占据全球氯化氢市场34.35%以上的份额,是工业强国,其需求与庞大的制造业产量息息相关。作为主要消费行业,中国的钢铁产量在2024年达到10.05亿吨,而印度仅在2024年12月就生产了1360万吨,这支撑了金属酸洗对氯化氢的巨大需求。该地区在化学合成领域的统治地位同样举足轻重,预计到2030年,亚洲将新增高达577万吨/年的PVC产能,而PVC生产过程高度依赖氯化氢。印度的PVC进口量在2024年达到350万吨,表明其消费量巨大,而新建的国内工厂,例如阿达尼集团计划建设的年产100万吨的工厂,旨在满足这一需求。.
全球氯化氢市场的区域增长还受到高科技电子行业的推动。日本电子产业的产值在2024年将达到约11.3万亿日元,而韩国仍然是全球半导体制造领域的领导者,该行业在蚀刻和清洗工艺中需要大量的高纯度氯化氢。此外,亚太地区正在投入大量公共和私人资金来满足基础设施需求。例如,中国计划在2025年投入巨资用于水处理项目,而氯化氢在pH值控制和净化方面具有关键应用价值。重工业、先进制造业和关键基础设施建设的结合巩固了亚太地区的领先地位。.
北美市场受化工和能源行业的影响
北美在氯化氢市场的地位得益于其蓬勃发展的化学工业,尤其是在美国墨西哥湾沿岸地区,以及其基础性的钢铁行业。美国化学理事会预测,到2025年,美国化学品产量将增长1.9%,其中墨西哥湾沿岸地区的增幅预计最大。这一增长得益于多项重大投资,例如密西西比州一座计划年产能为34万吨的新型氯碱工厂,以及雪佛龙菲利普斯公司计划投资80亿美元的石化项目。这些工厂既生产也消耗大量的氯及其衍生物,包括氯化氢,从而形成了一个高度一体化的市场。钢铁行业是另一个主要消费行业,截至2024年12月28日,美国钢铁产量达到8704.9万净吨,产能利用率为75.6%。.
该地区氯化氢市场的动态也受到其能源行业和监管环境的影响。页岩气繁荣持续为化工生产商提供具有竞争力的原料优势。氯化氢还用于油井酸化,以提高老井的采收率。在监管方面,美国环境保护署 (EPA) 的排放法规对工业氯化氢来源实施了严格的控制,鼓励对减排和回收技术进行投资。食品加工行业对氯化氢的需求稳定且重要,例如用于 pH 值控制和玉米糖浆生产。墨西哥湾沿岸地区人工智能服务器新设施等先进技术制造业的扩张也表明,对高纯度氯化氢的需求正在增长。.
欧洲市场在复杂的监管和产业环境中艰难前行
欧洲的氯化氢市场拥有成熟的工业基础,但同时也面临着高昂的能源成本、严格的环境法规以及向循环经济战略转型等挑战。2025年第一季度,欧洲化工行业的产能利用率仅为74%,反映出严峻的经济形势,天然气价格仍是美国的3.2倍。预计2025年化学品产量增长将较为温和,不足0.5%。尽管面临这些不利因素,欧洲仍在进行战略投资,预计2025年将有86个新的化工项目竣工,其中许多项目都以生物基和循环经济原则为导向,而这些项目通常以氯化氢作为试剂或催化剂。德国仍然是欧洲大陆最大的化学品出口国,预计在2025年初占欧盟以外地区出口总额的25%。.
钢铁和汽车行业是氯化氢市场的重要消费行业。尽管预计欧洲汽车行业在2025年将反弹2.3%,但其复苏依然脆弱。该地区钢铁需求预计在2025年将强劲增长5.3%,这将直接影响用于酸洗的氯化氢消费量。制药行业是另一个关键驱动因素,爱尔兰的药品出口额在2024年将达到惊人的999亿欧元,使其成为欧盟第二大药品出口国。这一高价值行业需要大量的纯氯化氢。此外,对水利基础设施的大规模投资,例如法国在其2025年预算中拨款11亿欧元用于水利项目,也将支撑整个欧洲大陆对用于水处理和净化的氯化氢需求。.
战略资本流入将在2024年重塑全球氯化氢市场
- 奥林公司宣布了一项 与氯碱生产相关的重大投资,重点是扩建和升级位于荷兰泰尔讷曾的工厂,以支持其在欧洲的氯气和烧碱供应链。此举与此前有关该公司在氯碱行业寻求稳定供应的战略定位的报道相符。
- 索尔维和奥比亚在墨西哥成立了一家合资企业,旨在提升聚氯乙烯(PVC)产能 ,目标是建成北美最大的悬浮级PVC工厂之一。这无疑意味着对氯乙烯单体(VCM)的需求将会增加,而氯乙烯单体在生产过程中需要与氯化氢结合。
- CoorsTek 宣布投资 2.5 亿美元, 扩大其位于阿肯色州本顿的半导体陶瓷制造业务,这对于使用超高纯度氯化氢的半导体设备至关重要。
- Everochip 和 Verdagy在美国开展了一个绿色氢能项目合作,该项目专注于 125 MW 的绿色氢能产能,这与以可再生氢为基础的新兴“绿色氯化氢”供应链相关。
- 英国 CF 化肥公司宣布了一项 在其比灵厄姆综合设施进行的重大投资项目(4000 万英镑);虽然主要侧重于氨和二氧化碳,但此类投资会影响包括与氯化氢原料相关的供应链。
- 阿科玛完成了对 PI Advanced Materials 的多数股权收购,从而加强了其高科技聚合物业务,该业务在氯化氢市场中利用氯化氢进行电子产品和电动汽车的下游制造。
- 巴斯夫创投通过初创公司 Kebotix 投资人工智能驱动的材料发现,这可能会加速新型化学品的开发,从而影响氯化氢等化学品。
- Brenntag 收购了墨西哥的 Quimica Delta 公司,增强了其化学品分销网络,并加强了包括盐酸在内的工业化学品的供应链。.
- 塞拉尼斯完成了食品配料业务的出售,以便更加专注于与氯碱价值链相关的核心工业化学品领域。.
- Trinseo 最终将其聚碳酸酯业务出售给了 Covestro,从而能够专注于影响聚合物生产中氯化氢需求的特种材料。.
氯化氢市场顶尖公司
- AGC化学品
- 巴斯夫股份公司
- Detrex公司(Italmatch USA公司)
- 埃克罗斯 SA
- 奥林公司
- PCC集团
- Erco Worldwide Inc.(Superior Plus LP)
- 维诺瓦集团
- 西湖公司
- 默克集团
- 西方石油公司
- 其他主要参与者
市场细分概述
按年级
- 技术级
- 医药级
- 电子级
- 其他的
通过申请
- 半导体制造
- 晶圆清洗
- 表面蚀刻
- 外延层形成
- 光刻胶剥离
- 离子注入
- 太阳能光伏发电
- 多晶硅提纯
- 太阳能晶片蚀刻
- 防反射玻璃涂层
- 表面处理
- 电动汽车(EV)电池材料
- 锂和钴的浸出
- 石墨提纯
- 电解质合成
- 黑弥撒回收
- 电子化工及气体
- 氯代中间体
- 显示面板处理
- 高纯度气体生产(例如,氯化氢气体)
- 介电材料和封装材料
- 回收利用与环境应用
- 废催化剂回收
- 电池组件回收
- 烟气洗涤
- 危险废物中和
- 金属酸洗和表面处理
- 化学合成
- 实验室应用
- 其他的
按产品规格
- 无水氯化氢气体
- 水溶液(盐酸)
- 固体衍生物(盐)
按浓度
- 高浓度盐酸(浓度高于30%)
- 中等浓度盐酸(20-30%)
- 低浓度或稀释的盐酸(低于20%)
按最终用途行业
- 化工
- 半导体与电子
- 电动汽车
- 制药
- 农业
- 食品和饮料
- 金属
- 其他的
通过分销渠道
- 直销
- 分销商
- 在线零售商
按地区
- 北美
- 美国.
- 加拿大
- 墨西哥
- 欧洲
- 西欧
- 英国
- 德国
- 法国
- 意大利
- 西班牙
- 西欧其他地区
- 东欧
- 波兰
- 俄罗斯
- 东欧其他地区
- 西欧
- 亚太地区
- 中国
- 印度
- 日本
- 韩国
- 澳大利亚和新西兰
- 台湾
- 东盟
- 柬埔寨
- 印度尼西亚
- 马来西亚
- 菲律宾
- 新加坡
- 泰国
- 越南
- 亚太其他地区
- 中东和非洲 (MEA)
- 阿联酋
- 沙特阿拉伯
- 南非
- 中东和非洲其他地区
- 南美洲
- 阿根廷
- 巴西
- 南美洲其他地区
常见问题解答
全球氯化氢市场价值为 28.2408亿美元 ,预计 到2033年将达到42.4814亿美元,2025年至2033年期间的复合年增长率 为4.75% 。钢铁、化工、半导体和农用化学品等行业的强劲工业需求支撑了这一增长。
- 由于其更安全的处理方式和更具成本效益的物流,水溶液(盐酸)占据了超过66.44% 的市场份额。
- 按等级划分,工业级氯化氢占全球消费量的 51.24%以上,这主要得益于其作为副产品的可获得性以及其适用于大规模工业应用。
最大的应用领域是金属酸洗和表面处理,消耗量占总量的33%以上,主要来自钢铁行业。除此之外,半导体制造、电子化学品、农用化学品和制药行业对超高纯度氯化氢的需求也在快速增长,这些行业对超高纯度氯化氢的需求日益迫切。
亚太地区占据主导地位,占全球收入份额的34.35% ,盐酸消费量占全球的52%以上。其优势源于中国和印度庞大的钢铁产量、PVC和化学品生产的快速增长,以及日本、韩国和台湾等半导体和电子产品制造中心的强劲需求。
全球主要参与者包括 AGC Chemicals、巴斯夫公司、奥林公司、威斯特莱克公司、PCC集团、西方石油公司、维诺瓦集团和默克集团。这些公司通过扩大产能、投资绿色盐酸和回收技术以及服务于半导体和先进电子等高增长行业来展开竞争。
想要获取全面的市场信息?请联系我们的专家团队。.
与分析师交谈
.svg)

 预约会议


特征 | 许可证类型 | ||||
 数据手册 | 单用户 |   多用户 |  公司的 | ||
| 电子访问 | ✓ | ✓ | ✓ | ✓ | |
用户共享 | 仅限1位用户 | 仅限1位用户 | 最多 7 位用户 | 无限制用户访问 | |
打印 | ⨉ | ⨉ | ⨉ | ✓ | |
免费定制 | 不提供免费定制服务 | 最多工作30小时 | 最多工作 60 小时 | 最多工作80小时 | |
交付物 |
| ⨉ | ✓ | ✓ | ✓ |
| ✓ | ⨉ | ✓ | ✓ | |
| ⨉ | ⨉ | ⨉ | ✓ | |
分析支持 | 2 个月分析师支持 | 4个月分析师支持 | 7 个月分析师支持 | 一年分析师支持 | |
免费报告更新即将发布 更新周期 | ⨉ | ⨉ | ⨉ | ✓ | |
免费行业动态 (180天内) | ⨉ | ⨉ | ⨉ | ✓ | |
益处 | 购买后最高可享 10% 折扣 | 购买后最高可享20%折扣 | 购买后最高可享30%折扣 | 购买后最高可享 40% 折扣 | |