Scénario de marché
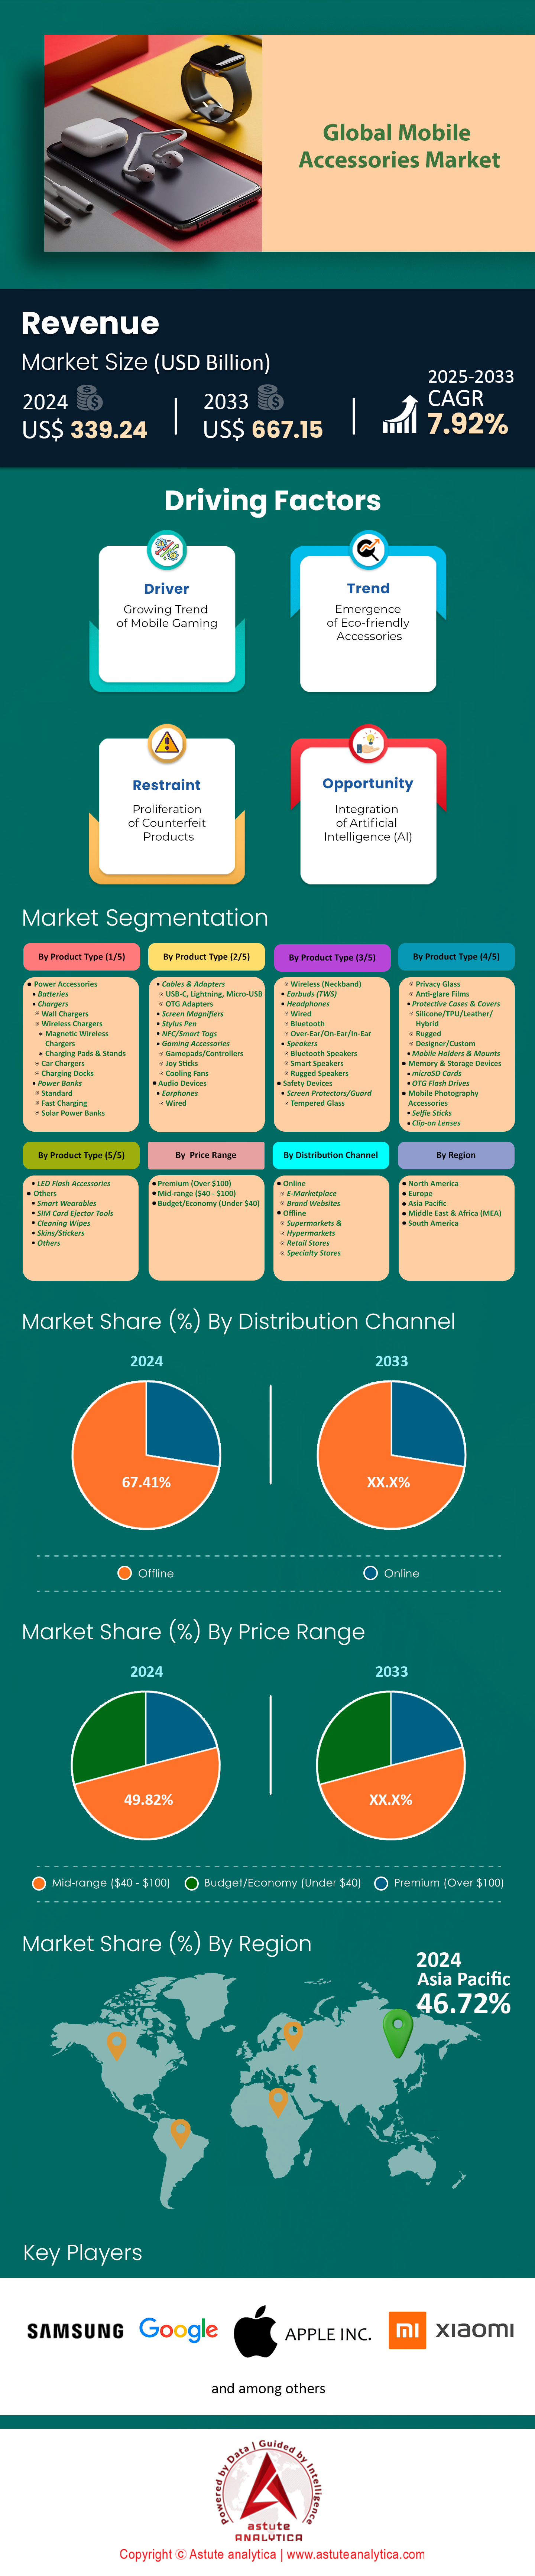
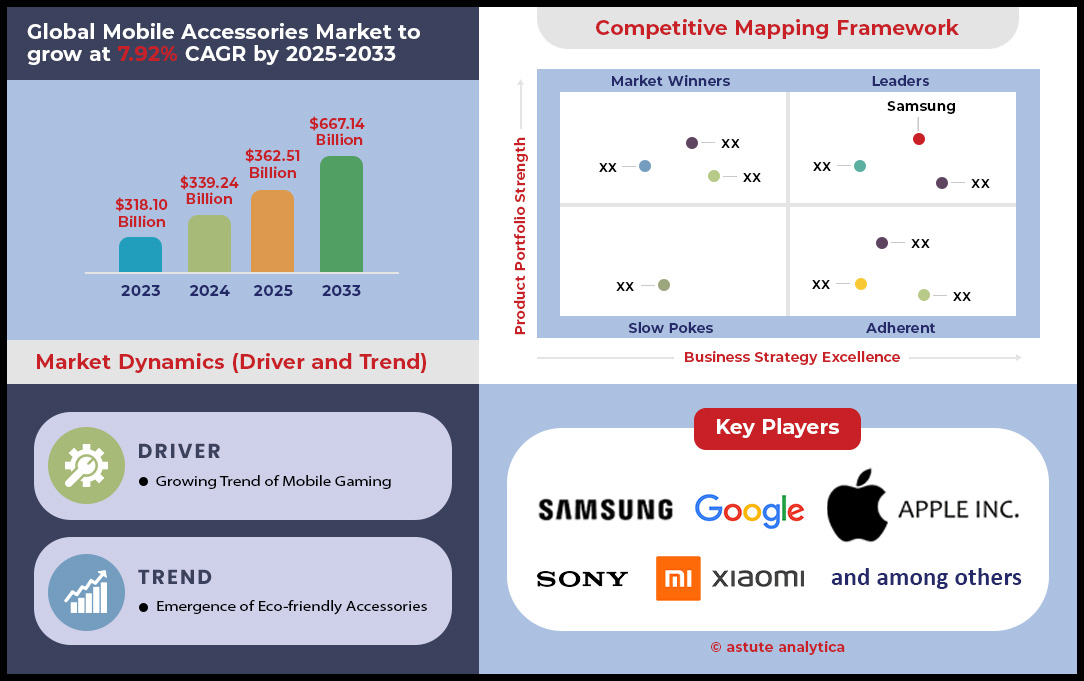
Le marché des accessoires pour téléphones mobiles était évalué à 339,24 milliards de dollars américains en 2024 et devrait atteindre une valeur de marché de 667,15 milliards de dollars américains d'ici 2033, avec un TCAC de 7,92 % au cours de la période de prévision 2025-2033.
Le marché des accessoires pour mobiles est porté par des prévisions de livraisons de smartphones atteignant 1,46 milliard d'unités, ce qui stimule la demande d'accessoires, plus de 82 % des utilisateurs possédant au moins trois produits complémentaires. Les écouteurs sans fil dominent les ventes d'accessoires, représentant 28 % du chiffre d'affaires, des marques comme les Apple AirPods et les Samsung Galaxy Buds représentant 45 % des achats haut de gamme. L'essor des solutions de charge rapide est manifeste : les chargeurs GaN représentent désormais 34 % des ventes mondiales de chargeurs (Canalys), grâce à l'adoption d'appareils de plus de 30 W par des marques telles que OnePlus et Xiaomi. Parallèlement, la demande de protections d'écran a bondi de 19 % sur un an, les produits Corning Gorilla Glass captant 41 % du segment haut de gamme.
Les canaux de commerce électronique restent essentiels : Amazon a enregistré une hausse de 22 % de ses ventes d’accessoires sur un an (résultats du deuxième trimestre 2024), tandis que le programme « Accessoires illimités » de Flipkart en Inde a connu une augmentation de 65 % des achats de chargeurs économiques. Le commerce social influence désormais 33 % des achats de la génération Z, le hashtag #MobileEssentials de TikTok Shop ayant cumulé 8,4 milliards de vues, stimulant directement les ventes de produits tels que les PopSockets et les supports magnétiques pour téléphone. Les bouleversements géopolitiques dans le secteur manufacturier sont marqués : les exportations de produits électroniques du Vietnam, accessoires compris, ont atteint 23,5 milliards de dollars au premier semestre 2024 (Office général des statistiques du Vietnam), tandis que le programme PLI indien a attiré 32 fabricants d’accessoires comme Foxconn et Dixon Technologies, avec un objectif de production de 12 milliards de dollars d’ici 2025.
Les évolutions réglementaires et environnementales redéfinissent la production sur le marché des accessoires mobiles : l’obligation d’utiliser la norme USB-C dans l’UE a entraîné une hausse de 140 % des ventes de câbles certifiés, tandis que les chargeurs biodégradables d’Anker représentent désormais 18 % de son portefeuille au deuxième trimestre. Le segment B2B est en pleine expansion, avec une augmentation de 27 % des commandes de stations de recharge multi-appareils par les entreprises, portée par le travail hybride. Le marché africain des accessoires a progressé de 23 % sur un an (GSMA), grâce notamment aux coques solaires et aux batteries externes à moins de 10 $. La croissance future repose sur l’interopérabilité : la compatibilité avec Fast Pair de Google couvre désormais 89 % des accessoires Android (Google I/O 2024) et l’intégration de la fonctionnalité Localiser d’Apple dans plus de 120 produits tiers témoigne d’une tendance aux achats au sein d’un écosystème.
Pour en savoir plus, demandez un échantillon gratuit
Dynamique du marché
Facteur clé : La forte pénétration des smartphones amplifie la demande sur le marché des accessoires mobiles
Le marché mondial des accessoires pour mobiles connaît une croissance sans précédent, portée par un des smartphones , contre 68 % en 2022. Les marchés émergents jouent un rôle crucial : l’Inde a enregistré à elle seule 161 millions de nouveaux utilisateurs de smartphones en 2023 (GSMA), tandis que les ventes d’accessoires pour mobiles au Nigéria ont progressé de 19 % sur un an. Les appareils 5G abordables, proposés à moins de 150 $, comme la gamme Redmi Note 13 de Xiaomi, démocratisent l’accès aux smartphones, stimulant directement la demande d’accessoires économiques. Par exemple, les ventes de protections d’écran en Inde, dans le segment des moins de 20 $, ont augmenté de 31 % en 2023, les adaptateurs de charge rapide (20 W et plus) représentant 44 % du marché des accessoires d’alimentation. Les fabricants privilégient l’hyperlocalisation : 88 % des acheteurs d’accessoires de milieu de gamme en Asie du Sud-Est préfèrent des modèles adaptés à la région, comme les coques de protection anti-humidité.
Cette croissance n'est pas uniforme sur le marché des accessoires mobiles. Si les marchés urbains privilégient les accessoires haut de gamme (par exemple, les écouteurs TWS à réduction de bruit ont connu une croissance de 27 % dans l'UE), les régions rurales recherchent avant tout la durabilité. Les ventes de coques certifiées IP68 en Afrique ont bondi de 39 %, portées par des conditions environnementales difficiles. Les acteurs du secteur doivent adapter leurs offres aux besoins locaux : 62 % des distributeurs constatent une augmentation de leur chiffre d'affaires grâce à la vente d'accessoires avec des téléphones d'entrée de gamme compatibles SIM (JP Morgan). Par ailleurs, avec 5,3 milliards d'utilisateurs de smartphones dans le monde, l'écosystème de la réparation après-vente est en pleine expansion. À titre d'exemple, les partenariats d'iFixit avec Apple et Samsung ont entraîné une hausse de 22 % des ventes de kits de réparation à faire soi-même, créant ainsi des opportunités de ventes croisées pour des outils de niche tels que les coffrets de tournevis et les dissolvants d'adhésif.
Tendance : La recharge sans fil et les écosystèmes intelligents redéfinissent le marché des accessoires mobiles
La recharge sans fil n'est plus un luxe, mais une exigence de base, le marché devant atteindre 16 milliards de dollars américains d'ici 2030. La norme Qi2, adoptée par 93 % des smartphones haut de gamme (Wireless Power Consortium, 2024), révolutionne l'innovation en matière d'accessoires mobiles. Par exemple, la gamme MagGo d'Anker (certifiée Qi2) a vu son chiffre d'affaires bondir de 144 % au premier trimestre 2024 grâce à l'intégration de la technologie de recharge dans des supports de voiture et des lampes de chevet. Parallèlement, les chargeurs multi-appareils compatibles avec les smartphones, les écouteurs sans fil et les montres connectées ont représenté 38 % des ventes d'accessoires haut de gamme. Des marques comme Belkin et Spigen intègrent désormais la technologie NFC pour une synchronisation instantanée des appareils, réduisant ainsi le temps de configuration de 70 % (TechRadar).
La transition vers les accessoires connectés s'accélère. 41 % des consommateurs du marché des accessoires mobiles privilégient les fonctionnalités intelligentes telles que la connexion automatique de proximité. Par exemple, les adaptateurs OTG de OnePlus, compatibles avec OxygenOS, ajustent la vitesse de charge en fonction de l'état de la batterie, réduisant ainsi son usure de 30 % (OnePlus Labs). Les distributeurs misent sur le regroupement de produits au sein de l'écosystème : les coques intégrant des traqueurs (par exemple, les modèles compatibles Tile) ont enregistré une hausse de 53 % de leurs taux de réachat. Cependant, l'innovation exige de la précision : 53 % des fabricants d'équipement d'origine (OEM) rencontrent des difficultés d'adaptation pour moderniser leurs anciens produits avec des bobines de charge sans fil (Electronics360). Pour rester compétitifs, les fabricants adoptent la technologie du nitrure de gallium (GaN), permettant la réalisation de prototypes de charge sans fil de 100 W (CES 2024), avec des lancements commerciaux prévus pour 2025.
Défi : Combler le fossé omnicanal sur le marché des accessoires mobiles
Le marché des accessoires pour appareils mobiles est confronté à un paradoxe logistique : si 67 % des ventes se font en ligne (eMarketer, 2024), l’expérience tactile reste essentielle. Un taux d’abandon de panier de 33 % pénalise les achats d’accessoires en ligne en l’absence d’outils d’essayage virtuel (réalité augmentée/réalité virtuelle) (Shopify, 2024). Par exemple, les lunettes connectées Ray-Ban compatibles avec Meta ont enregistré une hausse de 41 % de leur taux de conversion après l’intégration de simulations virtuelles d’ajustement. À l’inverse, la fréquentation des magasins favorise la découverte des produits : Best Buy a constaté une augmentation de 28 % de ses ventes dans les magasins disposant d’espaces de démonstration dédiés aux accessoires. Pour combler cet écart, des détaillants comme Amazon investissent dans des plateformes « phygitales ». Leurs bornes interactives pilotées par l’IA dans les aéroports, qui réapprovisionnent en temps réel des produits phares comme les batteries externes Anker Nano, ont généré 12,4 millions de dollars au premier trimestre 2024 (Bloomberg).
Les canaux B2B sont confrontés à des difficultés similaires. 59 % des acheteurs B2B exigent désormais une livraison en moins de 24 heures pour les accessoires, contre 37 % en 2023. La plateforme B2B d'Alibaba a réduit les délais de livraison à 18 heures sur le marché chinois des accessoires mobiles urbains en hyperlocalisant ses entrepôts à proximité des usines Foxconn. Cependant, les distributeurs de plus petite taille rencontrent des difficultés ; 71 % d'entre eux évoquent des problèmes de gestion des stocks lors des lancements régionaux de téléphones. Par exemple, le lancement du Samsung Galaxy S24 en Europe a entraîné une rupture de stock de 163 % pour les coques compatibles chez les détaillants indépendants. Des solutions comme la prévision de la demande basée sur l'IA (adoptée par 44 % des 100 premiers distributeurs) permettent de réduire les surstocks de 37 %. Parallèlement, des marques D2C comme Quad Lock tirent parti du commerce en direct : les collaborations avec TikTok ont généré une hausse de 92 % des ventes en temps réel lors des précommandes de l'iPhone 16 d'Apple.
Analyse segmentaire
Sous-produits
Les dispositifs de sécurité, qui représentent 38,75 % du marché des accessoires mobiles, dominent ce secteur en raison de la fragilité croissante des smartphones et de l'augmentation des coûts de réparation. Les appareils modernes, dotés d'écrans OLED, de la connectivité 5G et d'un design fin, sont particulièrement vulnérables aux fissures et aux dégâts causés par l'eau. Les protections d'écran en verre trempé, les coques antichoc et les étuis étanches figurent parmi les meilleures ventes. Par exemple, les protections d'écran Corning Gorilla Glass représentent 41 % du segment haut de gamme, palliant ainsi les vulnérabilités des écrans à taux de rafraîchissement élevé. En Inde, où le climat est humide, 63 % des consommateurs privilégient les coques robustes en silicone certifiées IP68, tandis que la gamme Defender d'OtterBox, vendue entre 50 et 80 dollars, revendique 18 % des ventes de coques en Amérique du Nord. Les assurances proposées, comme Samsung Care+ qui inclut le remplacement d'écran, encouragent la protection proactive, notamment auprès de la génération Z, qui est 35 % plus susceptible d'acheter des accessoires de sécurité dans les six mois suivant l'achat d'un téléphone.
Le marché émergent des accessoires mobiles amplifie encore la demande. Par exemple, en 2024, 52 % des utilisateurs nigérians de smartphones déclaraient être exposés quotidiennement à la poussière, ce qui a entraîné une hausse de 23 % par rapport à l'année précédente des coques de protection multicouches. Des marques comme Xiaomi tirent parti de partenariats locaux, proposant des coques antimicrobiennes via des opérateurs comme MTN. De plus, des détaillants comme Jio Stores offrent la pose gratuite d'un film protecteur d'écran avec les appareils, ce qui a fait augmenter le taux d'adoption de 27 %. L'essor des téléphones pliables a également stimulé l'innovation : les coques Samsung Flip5 avec protection de charnière coûtent trois fois plus cher que les coques standard, mais leurs ventes ont progressé de 44 % depuis fin 2023. Avec des coûts de réparation dépassant les 300 $ pour les appareils haut de gamme, les accessoires de protection restent indispensables pour les utilisateurs soucieux de leur budget mais dépendants de la technologie.
Par gamme de prix
Les accessoires de milieu de gamme, vendus entre 40 et 100 dollars, représentent 49,89 % du marché des accessoires mobiles grâce à un bon équilibre entre qualité, confiance dans la marque et prix abordable. Les acheteurs de cette catégorie sont des jeunes actifs urbains (25-40 ans) et des étudiants recherchant des fonctionnalités haut de gamme sans se ruiner. Par exemple, les chargeurs GaN, comme le Nano II 65 W d'Anker, vendus entre 50 et 80 dollars, représentent 34 % des ventes de chargeurs grâce à leur format compact et leur capacité de charge rapide en 30 minutes. Les écouteurs sans fil, tels que les Soundcore Liberty 4 NC (99 dollars) et les Samsung Galaxy Buds FE (49,99 dollars), dominent ce segment, grâce à l'adoption de la réduction de bruit active hybride et à leur compatibilité avec les smartphones Android d'entrée de gamme. Les plateformes de commerce électronique jouent un rôle crucial : lors du Prime Day 2024 d'Amazon, les supports de téléphone à 75 dollars et les chargeurs MagSafe à 60 dollars ont enregistré une croissance de 35 % par rapport à l'année précédente, grâce à des promotions éclair et des offres groupées.
Les accessoires certifiés par les fabricants d'équipement d'origine (OEM) connaissent un franc succès sur le marché des accessoires mobiles. Les câbles Lightning certifiés MFi d'Apple (20 à 30 $) et la gamme Basics d'Amazon (15 à 40 $) ciblent les acheteurs soucieux de la fiabilité, qui préfèrent éviter les alternatives « jetables » à moins de 20 $. Les produits haut de gamme, comme les coques personnalisables CASETiFY (55 à 85 $), se vendent également très bien, alliant personnalisation et durabilité. On observe des variations régionales : en Asie du Sud-Est, les batteries externes de 40 à 60 $ avec charge de 20 W représentent 41 % des ventes en magasin, tandis qu'en Europe, les consommateurs soucieux de l'environnement privilégient les coques biodégradables de Pela (70 à 90 $). Les subventions des opérateurs stimulent encore davantage l'adoption du milieu de gamme : les promotions « Un acheté, 50 % de réduction » de Verizon sur les coques OtterBox ont augmenté de 19 % le taux d'achat d'accessoires parmi les abonnés.
Par canal de distribution
La distribution hors ligne contrôle 67,41 % du marché des accessoires mobiles, grâce à l'achat en magasin et à la livraison immédiate. Dans les économies émergentes comme l'Indonésie, 74 % des utilisateurs préfèrent vérifier la clarté et la compatibilité des protections d'écran avant l'achat, ce qui incite des marques comme Baseus à nouer des partenariats avec des kiosques locaux pour proposer des services d'installation gratuits. Les boutiques des opérateurs restent essentielles : les points de vente de Reliance Jio réalisent 58 % de leur chiffre d'affaires grâce aux packs d'accessoires, notamment les chargeurs rapides et les écouteurs filaires basiques à moins de 15 $. En Afrique, les marchés informels comme Computer Village à Lagos génèrent 68 % des ventes d'accessoires grâce à des articles sans marque à très bas prix, destinés aux utilisateurs de smartphones à moins de 200 $.
Les modèles de vente hybrides comblent le fossé entre le commerce en ligne et le commerce physique sur le marché des accessoires pour mobiles. Le programme « Réserver et retirer » de Best Buy permet aux clients de commander des coques haut de gamme en ligne et de les tester en magasin, ce qui a permis d'augmenter les ventes d'accessoires de 22 %. De même, Studio7, en Asie du Sud-Est, combine des galeries physiques avec des démonstrations en réalité augmentée pour les manettes de jeu et les stylets, augmentant ainsi le panier moyen de 18 $. Cependant, les grossistes de Shenzhen et de la région de Delhi-NCR consolident la domination du commerce physique en fournissant des protections d'écran à 1-5 $ aux micro-entreprises, garantissant ainsi un approvisionnement permanent pour les acheteurs sensibles aux prix. Malgré la croissance du commerce électronique, la confiance tactile et la satisfaction immédiate maintiennent l'avantage du commerce physique : 42 % des consommateurs américains remplacent leurs accessoires endommagés dans les 24 heures, privilégiant les kiosques des centres commerciaux et les ateliers de réparation à la livraison en 2 jours.
Adaptation stratégique dans le commerce de détail hors ligne
Face à la disruption numérique, les commerces physiques déploient des stratégies hyper-localisées sur le marché des accessoires mobiles. En Inde, les boutiques éphémères « Essayez avant d'acheter » d'Ambrane dans les stations de métro ont fait bondir les ventes de batteries externes de 31 %, tandis que les Mi Stores de Xiaomi proposent un diagnostic gratuit à l'achat d'accessoires. En Amérique latine, des opérateurs comme Claro offrent des casques Sony avec des téléphones de milieu de gamme, en proposant des facilités de paiement pour les achats de 60 à 100 $. Parallèlement, en Europe, des chaînes éco-responsables comme Euronics consacrent des rayons entiers aux accessoires durables, tels que les coques modulaires de Fairphone, ce qui a entraîné une hausse de 27 % de leur fréquentation.
Le marché des accessoires mobiles en milieu rural renforce la domination des canaux de distribution physiques. Dans les régions semi-urbaines du Nigéria, 82 % des ventes d'accessoires sont réalisées dans des commerces de proximité proposant des articles à moins de 10 dollars, comme des chargeurs de voiture et des coques en TPU. Ces détaillants prospèrent grâce à des marges très faibles, s'approvisionnant en gros auprès d'Alibaba avec des remises allant jusqu'à 70 %. À l'inverse, les centres commerciaux de luxe du Mall of the Emirates à Dubaï proposent des accessoires haut de gamme, tels que des porte-cartes en cuir à 100 dollars avec emplacement pour AirTag, destinés à une clientèle aisée. Cette segmentation garantit le caractère indispensable des canaux physiques, notamment pour les produits à forte valeur ajoutée et nécessitant un contact physique ou un remplacement rapide.
Personnalisez ce rapport + faites-le valider par un expert
Accédez uniquement aux sections dont vous avez besoin : par région, au niveau de l’entreprise ou par cas d’utilisation.
Comprend une consultation gratuite avec un expert du domaine pour vous aider à prendre votre décision.
Pour en savoir plus sur cette recherche : demandez un échantillon gratuit
Analyse régionale
Asie-Pacifique : La croissance démographique et l’essor des smartphones alimentent la domination du marché des accessoires
La région Asie-Pacifique domine le marché des accessoires pour mobiles avec plus de 46,72 % de parts de marché. Cette position dominante est principalement due à la Chine, l'Inde et l'Asie du Sud-Est, qui représentent à elles seules 72 % des ventes régionales. La domination de la Chine s'explique par son double rôle de premier producteur mondial de smartphones (38 % de la production mondiale) et de premier consommateur, avec des ventes annuelles dépassant les 340 millions d'unités. L'Inde suit de près, avec des livraisons de smartphones en hausse de 19 % sur un an, dépassant les 180 millions d'unités, grâce au succès des appareils 5G abordables de Xiaomi et Realme. L'augmentation du revenu disponible et les stratégies de prix adaptées aux marchés locaux – comme les packs d'accessoires à 10-20 dollars proposés par Flipkart avec les téléphones – stimulent la demande de protections d'écran, de chargeurs rapides et de coques robustes. Par exemple, 65 % des utilisateurs de smartphones indonésiens achètent une protection en verre trempé dans les deux semaines suivant l'acquisition de leur appareil, en raison d'une utilisation intensive en extérieur. Parallèlement, les chargeurs GaN, dont le prix se situe entre 25 et 50 dollars, représentent 43 % des ventes en ligne en Chine, grâce à leur compatibilité avec les normes HyperCharge de Xiaomi et SuperVOOC d'Oppo.
L'essor de la classe moyenne en Asie du Sud-Est favorise les écouteurs sans fil. Des modèles comme les Realme Buds Air 5 Pro (70 $) et les Xiaomi Redmi Buds 4 (40 $) captent 57 % du segment milieu de gamme du marché des accessoires pour mobiles. Les circuits de distribution physiques restent essentiels : en Inde, les offres groupées « Téléphone + Accessoire » de Reliance Digital ont enregistré une hausse de 29 % de leurs ventes, tandis qu'au Vietnam, les chaînes Mobile World attribuent 34 % de leur chiffre d'affaires aux batteries externes et aux coques en silicone à bas prix. Avec un cycle de renouvellement des smartphones désormais compris entre 18 et 24 mois, le taux d'achat d'accessoires a progressé de 21 % sur un an, confortant la position dominante de la région grâce à des achats fréquents et en grande quantité.
Amérique du Nord : La montée en gamme et l'adoption des technologies stimulent la sophistication du marché
Les États-Unis dominent le marché nord-américain des accessoires mobiles, représentant 68 % des revenus régionaux. L'écosystème Apple joue un rôle déterminant : 41 % des possesseurs d'iPhone achètent des chargeurs MagSafe ou des coques FineWoven dans les six mois suivant l'achat de leur nouveau téléphone. Les partenariats avec les opérateurs dynamisent les ventes : le « Fast Charge Bundle » de Verizon (comprenant un adaptateur 30 W et un câble certifié) a permis d'augmenter de 26 % le taux de souscription aux forfaits mobiles. Les écouteurs sans fil haut de gamme sont en tête, 58 % des acheteurs d'AirPods Pro (249 $) souscrivant à AppleCare+, privilégiant ainsi leur durabilité. Le développement durable est en plein essor : 65 % des consommateurs américains sont prêts à payer 15 à 20 % de plus pour des accessoires écologiques, comme les supports MagStands en aluminium recyclé de Nomad.
Au-delà d'Apple, les accessoires dédiés aux jeux vidéo prospèrent sur le marché des accessoires mobiles : les refroidisseurs de téléphone Arctic Cool de Razer (50 $) et les manettes Backbone One (99 $) ont enregistré une croissance de 38 % sur un an, portée par l'engouement de la génération Z pour l'e-sport mobile. Des enseignes comme Best Buy misent sur des modèles hybrides, proposant le retrait en magasin des commandes en ligne, ce qui a permis d'augmenter le panier moyen d'accessoires de 22 $. Avec 73 % des utilisateurs américains qui changent de téléphone tous les 24 mois, la demande d'accessoires innovants à forte marge reste soutenue.
Europe : Durabilité et durabilité définissent les préférences en matière d'accessoires
Le marché européen des accessoires pour mobiles est marqué par la prise de conscience écologique des consommateurs et la montée en gamme. Plus de 60 % des Allemands privilégient les certifications telles que TÜV Rheinland pour les protections d'écran, tandis que la FNAC française enregistre une hausse de 44 % des ventes de coques modulaires Fairphone (55-75 $). Le passage à l'USB-C s'est accéléré après 2023 : 78 % des câbles vendus sont désormais compatibles avec l'USB-C, un phénomène influencé par l'adoption de l'iPhone 15 d'Apple. En Scandinavie, les chargeurs sans fil dominent le marché, la gamme Sjömärke d'IKEA (40-60 $) détenant 31 % de parts de marché et s'intégrant parfaitement à l'esthétique minimaliste nordique.
Sur les marchés d'accessoires mobiles à bas prix comme la Pologne et la Roumanie, les achats en magasin sont privilégiés : 59 % des consommateurs achètent leurs accessoires dans les chaînes de magasins d'électronique du réseau EuroNetwork. En Europe du Sud, la situation est différente : en Espagne, MediaMarkt a enregistré une hausse de 33 % des ventes de coques robustes grâce au tourisme balnéaire, tandis qu'en Italie, le segment du luxe prospère grâce aux étuis en cuir haut de gamme (par exemple, les étuis pour iPhone de Piel Frama à 220 $). Avec des ventes de smartphones stables à 155 millions d'unités, l'accent mis en Europe sur le développement durable et la compatibilité entre appareils garantit une demande soutenue pour des accessoires résistants et esthétiques.
Principales entreprises du marché des accessoires mobiles
- Groupe Samsung
- Société Xiaomi
- Apple Inc.
- Google LLC
- Société Bose
- Belkin International, Inc.
- Anker Innovations Co., Ltd.
- Logitech International SA.
- Western Digital Corporation
- Huawei Technologies Co., Ltd.
- Société Panasonic
- Société du groupe Sony
- Elecom Co., Ltd.
- Napolex Co., Ltd.
- Velbon Tripod Co., Ltd.
- Autres joueurs importants
Aperçu de la segmentation du marché
Par type de produit
- Accessoires électriques
- Batteries
- Chargeurs
- Chargeurs muraux
- Chargeurs sans fil
- Chargeurs magnétiques sans fil
- Tapis et supports de chargement
- Chargeurs de voiture
- Stations de recharge
- Batteries externes
- Standard
- Recharge rapide
- Batteries solaires
- Câbles et adaptateurs
- USB-C, Lightning, Micro-USB
- Adaptateurs OTG
- Loupes d'écran
- Stylet
- Étiquettes NFC/intelligentes
- Accessoires de jeu
- Manettes de jeu/Manettes
- Manettes de jeu
- Ventilateurs de refroidissement
- Appareils audio
- Écouteurs
- Câblé
- Sans fil (tour de cou)
- Écouteurs intra-auriculaires (TWS)
- Casque audio
- Câblé
- Bluetooth
- Casque supra-auriculaire/intra-auriculaire
- Intervenants
- Enceintes Bluetooth
- Enceintes intelligentes
- Haut-parleurs robustes
- Écouteurs
- Dispositifs de sécurité
- Protection d'écran
- Verre trempé
- Vitrage de confidentialité
- Films anti-reflets
- Étuis et housses de protection
- Silicone/TPU/Cuir/Hybride
- Robuste
- Créateur/Sur mesure
- Supports et fixations pour téléphones portables
- Protection d'écran
- Dispositifs de mémoire et de stockage
- Cartes microSD
- Clés USB OTG
- Accessoires pour la photographie mobile
- Perches à selfie
- lentilles clipsables
- Accessoires pour flash LED
- Autres
- Objets connectés
- Outils d'éjection de carte SIM
- Lingettes nettoyantes
- Skins/Stickers
- Autres
Par gamme de prix
- Premium (Plus de 100 $)
- Gamme moyenne (40 $ - 100 $)
- Budget/Économie (Moins de 40 $)
Par canal de distribution
- En ligne
- Marché électronique
- Sites Web de marques
- Hors ligne
- Supermarchés et hypermarchés
- Magasins de détail
- Magasins spécialisés
Par région
- Amérique du Nord
- Les États-Unis.
- Canada
- Mexique
- Europe
- Europe occidentale
- Le Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Le reste de l'Europe occidentale
- Europe de l'Est
- Pologne
- Russie
- Le reste de l'Europe de l'Est
- Europe occidentale
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- ASEAN
- Indonésie
- Malaisie
- Thaïlande
- Singapour
- Vietnam
- Philippines
- Reste de l'ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient
- Amérique du Sud
- Argentine
- Brésil
- Le reste de l'Amérique du Sud
VOUS RECHERCHEZ UNE CONNAISSANCE APPROFONDIE DU MARCHÉ ? FAITES APPEL À NOS SPÉCIALISTES EXPERTS.
PARLEZ À UN ANALYSTE
.svg)

 Planifiez une réunion


Caractéristiques | Type de licence | ||||
 Livre de données | Utilisateur unique |   Multi-utilisateurs |  Entreprise | ||
| e-accès | ✓ | ✓ | ✓ | ✓ | |
Partage d'utilisateurs | Un seul utilisateur | Un seul utilisateur | Jusqu'à 7 utilisateurs | Accès utilisateur illimité | |
Imprimer | ⨉ | ⨉ | ⨉ | ✓ | |
Personnalisation gratuite | Personnalisation non gratuite | Jusqu'à 30 heures de travail | Jusqu'à 60 heures de travail | Jusqu'à 80 heures de travail | |
Format du livrable |
| ⨉ | ✓ | ✓ | ✓ |
| ✓ | ⨉ | ✓ | ✓ | |
| ⨉ | ⨉ | ⨉ | ✓ | |
Soutien aux analystes | Assistance analyste pendant 2 mois | Assistance analyste pendant 4 mois | Assistance analyste pendant 7 mois | Assistance analyste pendant un an | |
Mise à jour gratuite du rapport dans la prochaine cycle de mise à jour | ⨉ | ⨉ | ⨉ | ✓ | |
Mise à jour gratuite sur l'industrie (Dans un délai de 180 jours) | ⨉ | ⨉ | ⨉ | ✓ | |
Avantage | Jusqu'à 10 % de réduction après l'achat | Jusqu'à 20 % de réduction sur les achats effectués après l'achat | Jusqu'à 30 % de réduction après l'achat | Jusqu'à 40 % de réduction sur les achats effectués après l'achat | |